90%与82.5%:AI短剧砍掉的成本,本来就不是成本的大头
- 2026-11-17 22:03:44
90%与82.5%:AI短剧砍掉的成本,本来就不是成本的大头
一个厦门的动漫团队算过一笔账:一分钟 AI 短剧的制作成本,2025 年 11 月还要四五千元,到 2026 年 8 月只剩数百元到千元。换算下来,降幅接近九成(央广网,2026-08-21)。
同一年,这个行业的平均毛利润是每部亏 3962 元。
降本九成和全行业亏损,同时发生在 2026 年。这不是矛盾,这是一道算术题。
第一个 90% 是制作端的降幅,第二个 82.5% 是流量端的占比——两个数字量的根本不是同一件事。把它们放进同一张成本表,答案就出来了。
一77 部里 1 部回本:门槛塌了,地板也塌了
先看供给端发生了什么事。
2026 年上半年,抖音新增 AI 剧、漫剧 22.19 万部。其中播放破亿的只有 1055 部,占比 0.48%;播放破千万的约 1.2 万部;真正摸到盈亏平衡线(5000 万播放)的约 2900 部,占 1.3%(DataEye《2026 上半年 AI 剧漫剧数据报告》)。
换算一下:大约每 77 部新剧,才有 1 部回本。
8 月更夸张。单月抖音新上 AI 短剧 74313 部,日均约 2400 部,比 2025 年 8 月的 655 部增长超过 110 倍(格隆汇,2026-11-03)。
供给爆炸的另一面是出清。活跃承制方从 1216 家缩到 698 家,少了 42%。但注意,公司少了,片子没少——活下来的承制方靠接更多低价单维持,承制单价被压到 300—500 元/分钟,代工净利率只剩 5%—8%。
这是典型的"产能出清、产量不出清"。门槛塌到地板,退出成本也塌到地板,于是没有人真正退出,只是把单价一路往下让。
但这个漏斗不是均匀的。头部 10% 的剧集,利润率能做到 50%—80%;中间 42% 微利,21% 亏损。一部破亿的爆款,足以覆盖大约 15 部剧的成本(格隆汇,2026-11-03)。
这就解释了为什么明知胜率是 1.3%,还是有人不断进场:这是个典型的彩票型生意,赔率足够高,参与者的理性选择就是继续买票。平台乐见其成——票卖得越多,它抽的流量费越多。
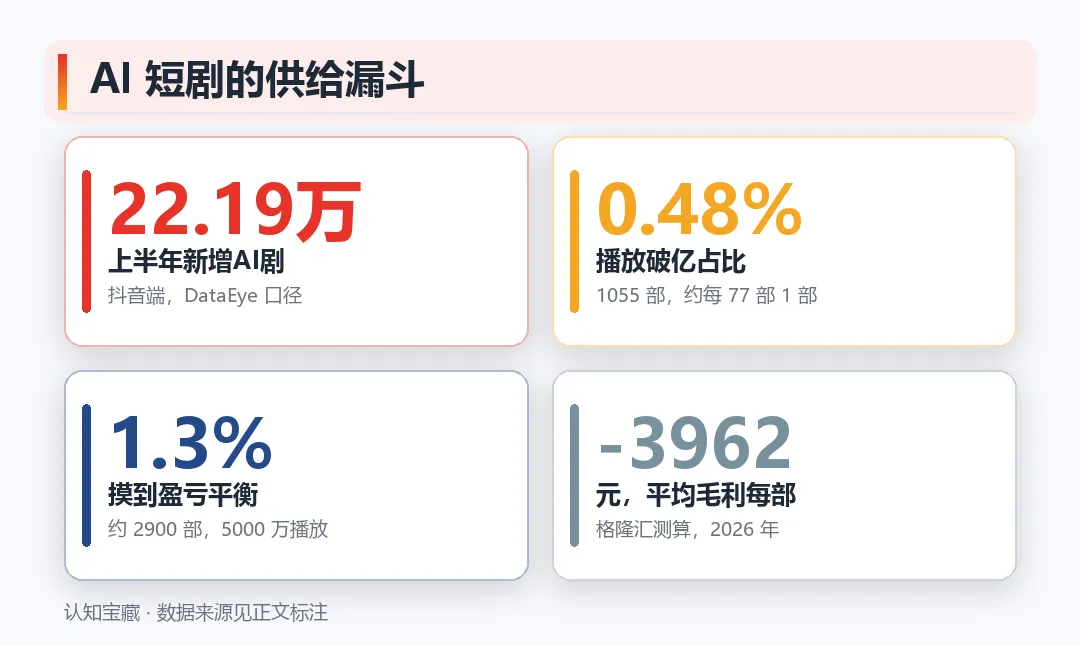
22.19 万部新剧、1055 部破亿、2900 部回本:AI 短剧的供给漏斗
二AI 砍掉的是那 14%:一笔谁都能算的账
现在把成本结构摊开看。
一部微短剧的全链路成本里,平台与投流费用占 82.5%,制作、演员、剧本三项加起来约 14%(格隆汇,2026-11-03)。
AI 能优化的是哪一块?只有那 14%。
假设其他条件完全不变,把 14% 里的制作部分压低九成,全链路成本最多降 12.6%。这是理论上的天花板。
但同期流量成本同比涨了 100%,而流量占成本的 82.5%。剩下的 82.5 份成本翻了一倍,等于多出 82.5 份——制作端省下的那 12.6 份,连零头都算不上。2026 年行业投流日耗已经抬到 1.5—1.7 亿元(格隆汇)。
这就是降本悖论:当一个行业八成以上的钱花在"被看见"而不是"被生产"上,生产端的效率革命只会把更多供给推到同一个更贵的闸口前。
AI 越强,这个循环转得越快。
还有一层更隐蔽的:制作费本身也没留在制作方手里。一部 AI 漫剧的成本里,token 约占 40%,人工调整约 45%,付给 IP 方的授权费 10%—15%。制作方更像费用的经手方,不是利润的留存方。
所以"制作便宜了"和"制作赚钱了",是两件完全不同的事。降本是普惠的,而普惠的东西从来不构成壁垒。
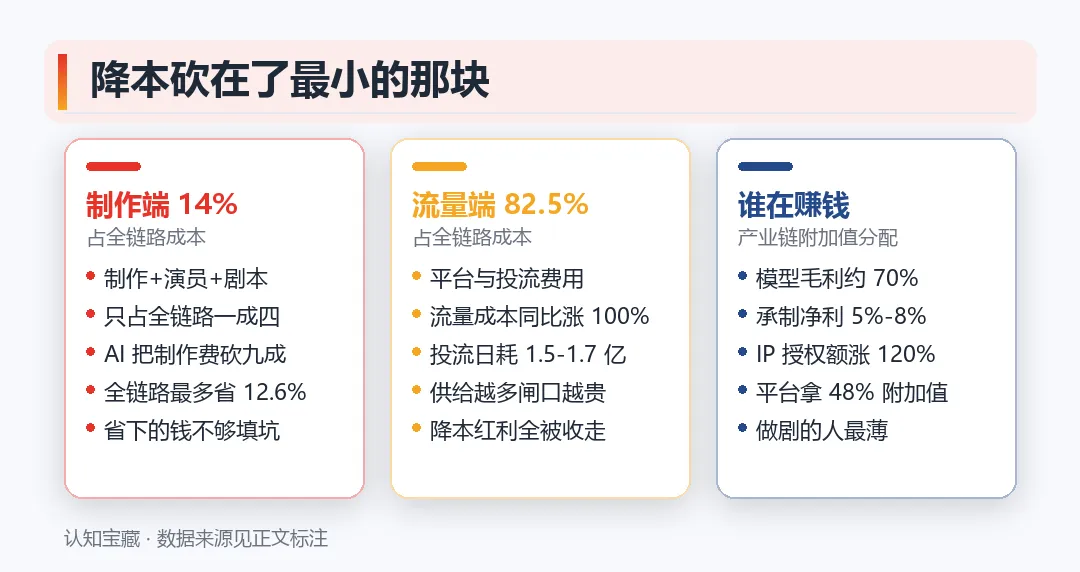
制作端 14% 对流量端 82.5%:AI 砍在了最小的那块
三三张收费站:模型、流量、IP
钱没有消失,只是换了口袋。供给无限、注意力绝对稀缺的条件下,价值只会停在不能被无限复制的地方。
第一张:模型。 模型层 Seedance 的毛利率约 70%,日算力份额约 80%(格隆汇)。全行业都在降价抢量,卖算力的那家不降。
第二张:流量。 下游平台与分发拿走产业链附加值的 48%,中游制作只剩 14%,上游 IP 与编剧 15%。这里要分清:上一节那个 14% 是"成本里花了多少做制作",这个 14% 是"做制作的人分到多少附加值"——两个 14% 不是一回事,但它们指向同一个结论:做剧的人在两头都最薄。平台同时掌握流量分配与结算数据,议价权在这一端持续加固。广发证券的研报说得很直白:字节系同时握着看播的主要入口(抖音、红果)、对投流与内容方的议价权、以及上游生产资料(模型、创作工具、网文 IP)的定价权(转引《财经》,2026-10)。
第三张:IP。 2026 年前 5 个月,网文 IP 授权交易额 18 亿元,同比涨 120%(格隆汇)。供给越过剩,能反复改编的原创故事越贵。
三张收费站之外,还有一处例外——出海的运营环节,FlareFlow 的净利率做到 60%。这也是为什么所有人都在往海外走。
不过收费站收得再狠,也拦不住一件事:内容本身开始被重新定价了。首部上星 AI 长剧《后西游记》单集成本约 90 万元,只有传统动画的十分之一;爱奇艺两部 AI 电影上线十天分账突破 600 万元,平台年内还对全 AI 内容额外给 20% 的分账补贴(格隆汇,2026-11-03)。
平台补贴的从来不是"AI",是"能让人看完的 AI"。这两者之间,隔着 22 万部剧和 1055 部破亿。
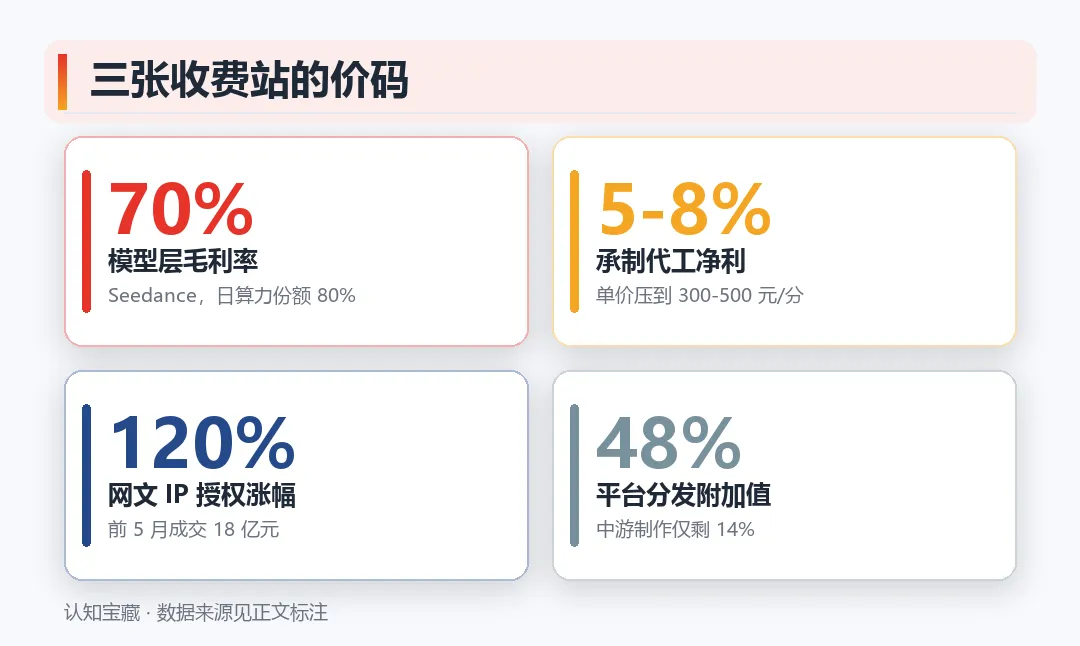
三张收费站的价码:模型 70%、承制 5%—8%、IP 授权涨 120%
四红果关掉金币:4.3 亿人的补贴时代结束
平台侧的分水岭出现在 10 月 21 日。
红果短剧公告:11 月 1 日起,新激活用户不再有金币入口;12 月 31 日前,金币功能面向全部用户下线。兑换比例大约是 33000 金币换 1 元。
关掉的是它自己最有效的拉新工具。2023 年 8 月上线以来,"免费看剧 + 看剧赚金币"就是红果的核心模式,靠现金补贴把大量本来不会主动打开 App 的用户变成了日活。
而现在,它的体量已经大到不需要补贴了。2026 年 9 月,红果 MAU 4.3 亿、DAU 2.03 亿,DAU 首次突破 2 亿,超过爱奇艺、优酷、腾讯视频、芒果 TV 四家之和;在抖音集团内部,它已经超过豆包的 4.19 亿,成为仅次于抖音的第二大应用(QuestMobile《中国移动互联网秋季大报告》,2026-11-03)。
更值得注意的是注意力的迁移方向。2026 年 9 月,短剧视频总使用时长净增 133.29 亿小时,短视频净增 57.17 亿小时,AIGC 净增 9.78 亿小时——而在线视频净减 13.8 亿小时。短剧加短视频两项,对全行业时长增量的贡献率达到 111.5%,意思是它们不但贡献了全部增量,还吃掉了别的赛道的减量。
红果月人均单日使用时长约 151 分钟,在亿级 App 里排第一(《财经》引 QuestMobile,2026Q3)。
那为什么还要关金币?三本账。
合规账:《微短剧发展管理办法》第三十七条明确,播出单位不得使用诱导用户沉迷、过度消费的算法模型。"看剧赚钱"这件事,天生踩线。
经济账:补贴换来的用户对广告主价值低,eCPM 含金量不足;现金兑付与提现运营是硬成本;边际效益在用户见顶后急速递减。
运营账:考核目标从"冲规模"变成"算效率"。
对制作方来说,这意味着分账基数(有效播放与时长)会短期回落。而万播收益已经从 2025 年下半年的 30—100 元,掉到 2026 年的 5—10 元。
平台的解法是把资源往"能拉付费和完播"的团队集中:真人短剧保底预算超 15 亿元,付费内容分成比例从 70% 提到 80%(《北京青年报》,2026-10)。
这是这个行业第一次,把"内容能力"而不是"投放能力"写进分账规则。
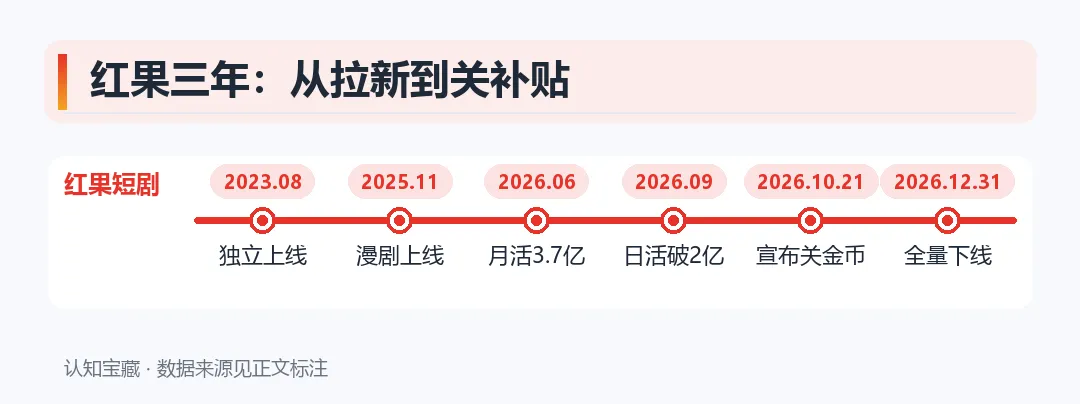
红果三年:从拉新补贴到关停金币的时间线
五出海与监管:唯一还赚钱的地方,和一张按钱分的牌照
出海是当前唯一利润率还像样的环节。
2026 年上半年,海外短剧 App 内购收入约 12.7 亿美元,中国出海 App 贡献约 93%。三季度下载量超 8 亿次、环比只增 7%,内购 8.5 亿美元、环比增 27%——增长动力已经从"拉新"切到"单用户价值"(格隆汇,2026-11-03)。
单用户价值的差距是关键:北美单次下载对应内购 4.3 美元,亚洲只有 0.5 美元,差 8.6 倍。同样的内容,在北美是生意,在亚洲是流量。
格局也已经分层。五强拿走 54% 的内购收入,DramaBox 上半年约 1.95 亿美元、ReelShort 约 1.88 亿美元。后来者要么用免费模式换规模(字节系 PineDrama 上线 9 个月下载破亿),要么靠本地化运营做净利率(FlareFlow 60%)。
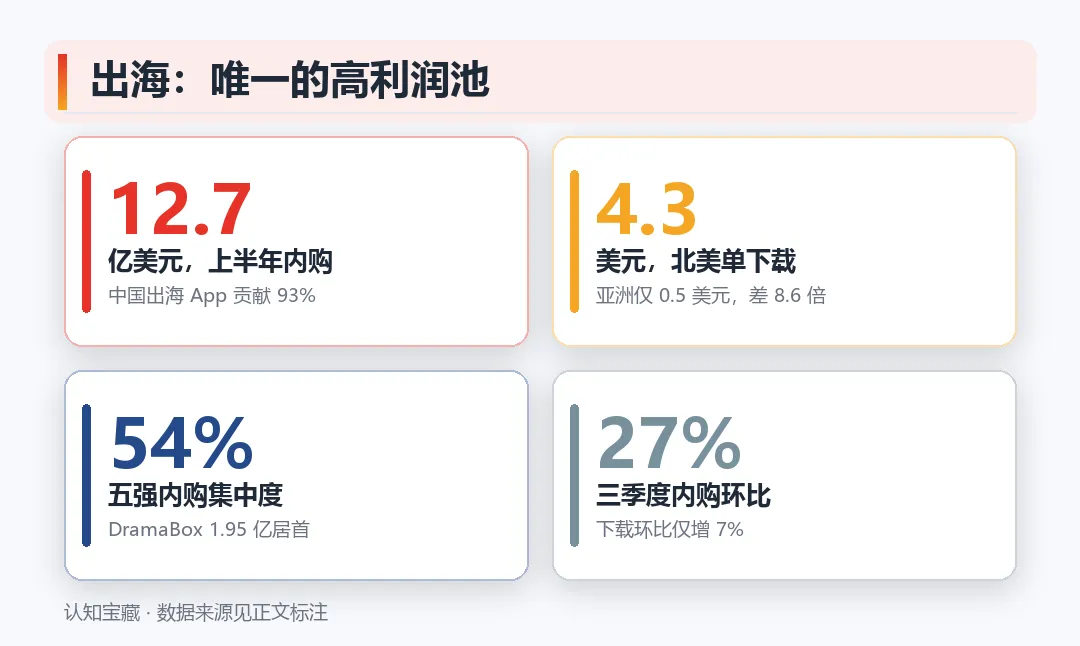
出海账本:12.7 亿美元内购,93% 来自中国 App
监管这边,方向同样清晰。
《微短剧发展管理办法》2026 年 9 月 1 日施行,首部微短剧专项部门规章。按投资额度与题材分一、二、三类,分类备案与发行许可;AI 生成制作的微短剧,要在每集明显位置加提示标识。
配套的《管理提示(AI 微短剧分类分层标准)》划得更细:投资 80 万元及以上,或涉特殊题材 → "重点";30 万到 80 万元、一般题材 → "普通";不足 30 万元、一般题材 → "其他"。
这个设计的实际效果,是把监管资源集中在高投资和特殊题材上,同时承认了低成本 AI 内容是长期存在的一类供给。
换句话说,政策没有关掉流水线的门,只是给流水线贴了标签。低质供给的出清,只能靠 0.48% 的破亿率和 -3962 元的平均毛利,让市场自己完成。
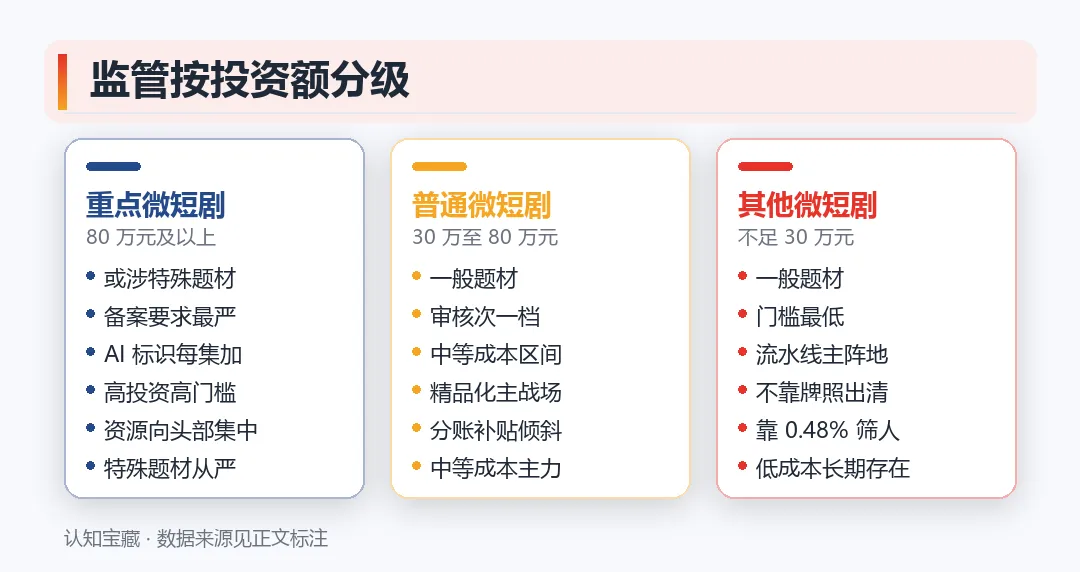
按投资额分级:80 万以上"重点"、30—80 万"普通"、30 万以下"其他"
最后
AI 没有让每个人都成为导演。它让每个人都成了承制方,然后把承制费压到 300 元一分钟。
这一轮真正的分水岭,不是谁的模型更强,而是谁站在收费站上:模型收 70% 的毛利,平台收 48% 的附加值,IP 授权额一年涨 120%,而做剧的人收 5%—8% 的代工净利。
当一门生意里,降本九成只是把亏损的绝对值改小了一点,那它的问题就从来不在成本端。
所以想请你判断一件事:如果 12 月 31 日红果金币全量下线后,DAU 只掉了不到 10%,说明这批用户本来就在看内容——那接下来被淘汰的,会是做剧的人,还是投流的人?
如果这篇让你想起某个正在做短剧的朋友,转给他看看。他大概率正在算同一笔账。
本文基于公开信息整理,数据来源包括:QuestMobile《中国移动互联网秋季大报告》(2026-11-03)及《2026 年短剧营销行业报告》、DataEye《2026 上半年 AI 剧漫剧数据报告》、国家广播电视总局令第 16 号与《管理提示(AI 微短剧分类分层标准)》、红果短剧 2026-10-21 公告、格隆汇(2026-11-03)、央广网(2026-08-21)、《财经》《中国经营报》《北京青年报》相关报道、广发证券研报。市场有风险,本文不构成投资建议。

