AI短剧半年破220亿:数字背后是机会还是泡沫?
- 2026-10-03 11:09:31
半年220亿元、全年预期400亿元、用户6亿、同比增长138%。
这些数字出自DataEye《2026上半年AI剧漫剧数据报告》,是过去半年AI短剧最常被引用的成绩单。
但同一份报告里还有另一组数字:仅抖音端,上半年新上线AI短剧22.19万部,播放破亿的只有1055部,占比0.48%——99.5%的新剧,连“破亿”的门槛都没摸到。
数字背后是机会还是泡沫?这篇文章把两边的证据都摆出来。
五个关键数字,先把账算清
1.市场规模:今年1至5月,国内AI剧漫剧市场规模突破220亿元,全年预计冲击400亿元,同比大增138%。
2.用户规模:上半年突破6亿,是2025年全年1.2亿的5倍。
3.行业大盘:2026年微短剧加AI剧漫剧合计预计超1210亿元,其中AI剧漫剧超400亿元。
4.产能:上半年抖音端新增AI短剧22.19万部;一季度全行业上新12.8万部,其中AI短剧12.2万部,占比超过95%。
5.爆款:上半年新增播放量5157.38亿;但播放破亿的仅1055部(0.48%),达到5000万播放盈亏参考线的约1.3%。
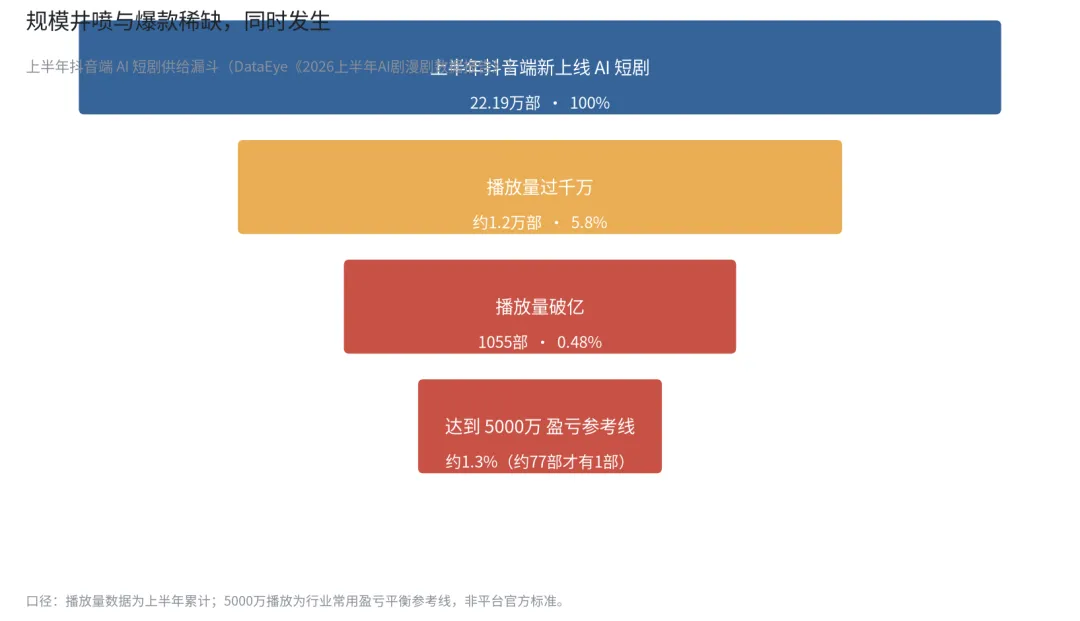
口径说明:以上数据来自DataEye报告与中国网络视听协会季度指引,统计口径为“上线数量、播放量”,和公司财报收入不是一回事,引用时需分开看。
数字背后,结构变化正在发生
一:AI占比从“压倒性”进入“相对平稳”。
第一季度全行业上线12.8万部,AI占比超95%;第二季度上线23.9万部,其中AI剧15.3万部、真人剧8.6万部,AI占比回落到约64%。AI短剧从爆发式增长进入相对平稳阶段,真人剧开始补位。
二:真人短剧明显回暖。
5月真人剧上线量较4月翻倍;今年春节档的观测样本里,真人短剧上新数量仅为AI短剧的1/50,总播放量却达到AI短剧的25倍——论“单部效率”,真人剧依然显著。
三:精品化成为政策与平台共识。
广电总局“微短剧精品创作传播计划”推动6家重点平台投入至少60亿元扶持优秀真人微短剧;抖音集团2026年真人短剧保底预算超15亿元,付费内容分成从70%上调到80%,单部头部剧最高激励150万元。与此同时,红果对部分AI仿真人剧从“保底”转向“零保底、只有分成”。钱往哪里流,方向很清楚。
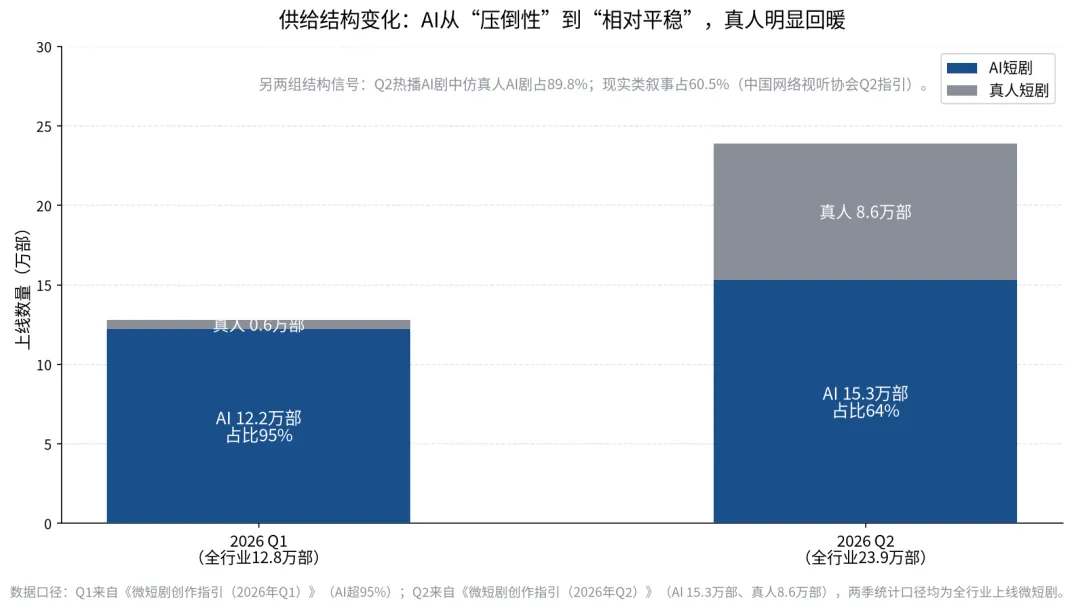
还有一个容易被忽略的结构细节:第二季度热播AI剧中,仿真人AI剧占比89.8%,已是绝对主流;题材上现实类叙事占比60.5%——AI剧正在往“更像真人剧”和“现实题材”两个方向收敛。
机会还是泡沫?
看多的一方会说:市场规模半年220亿元、全年奔400亿元;抖音端原生AI短剧月播放增量数百亿;虚拟演员的商单报价已经超过真人网红。需求是真的,商业化路径也在成型。
看空的一方会说:99%以上的新剧达不到破亿门槛;制作方分成比例只有4%到7%,利润大头留在平台体系内循环;平台保底正在收缩,AI剧从保底转向纯分成;9月1日《微短剧发展管理办法》落地,也在倒逼行业从“量的扩张”转向“质的提升”。
两个判断其实都对——因为它们是同一枚硬币的两面:规模红利是真的,但红利正在从“谁都能吃”变成“少数人能吃”。
对创作者,三条实际建议
1.别再用数量赌概率。
22万部里只有0.48%破亿,日均上千部新剧上线,“多拍就能中”的窗口已经关闭。
2.往“仿真人+现实题材”方向走。
平台流量和补贴正在往精品、现实、差异化题材倾斜,套路爽文的流量权重在下调。
3.把账算清楚再开工。
分账比例、保底还是分成、投流预算、盈亏参考线,开工前就要算明白;单品亏损可以接受,但别用全部身家赌一部。
能确定的是:AI短剧的规模已经站上220亿元,而且这个数字还在涨。
不能确定的是:当供给从“井喷”转向“平稳”,下一个阶段的赢家是靠内容、靠运营,还是靠资本。
对创作者来说,更稳妥的姿势是:把文章里提到的每一组数字,当作自己的经营数据——市场多大、竞争多密、爆款率多低、分成多少——再决定要不要入场、以什么方式入场。
END