传媒行业深度报告-漫剧接棒真人短剧-IP壁垒与流量霸权谁与争锋
- 2026-10-06 02:21:45
加入行业报告之家,每日更新行业报告
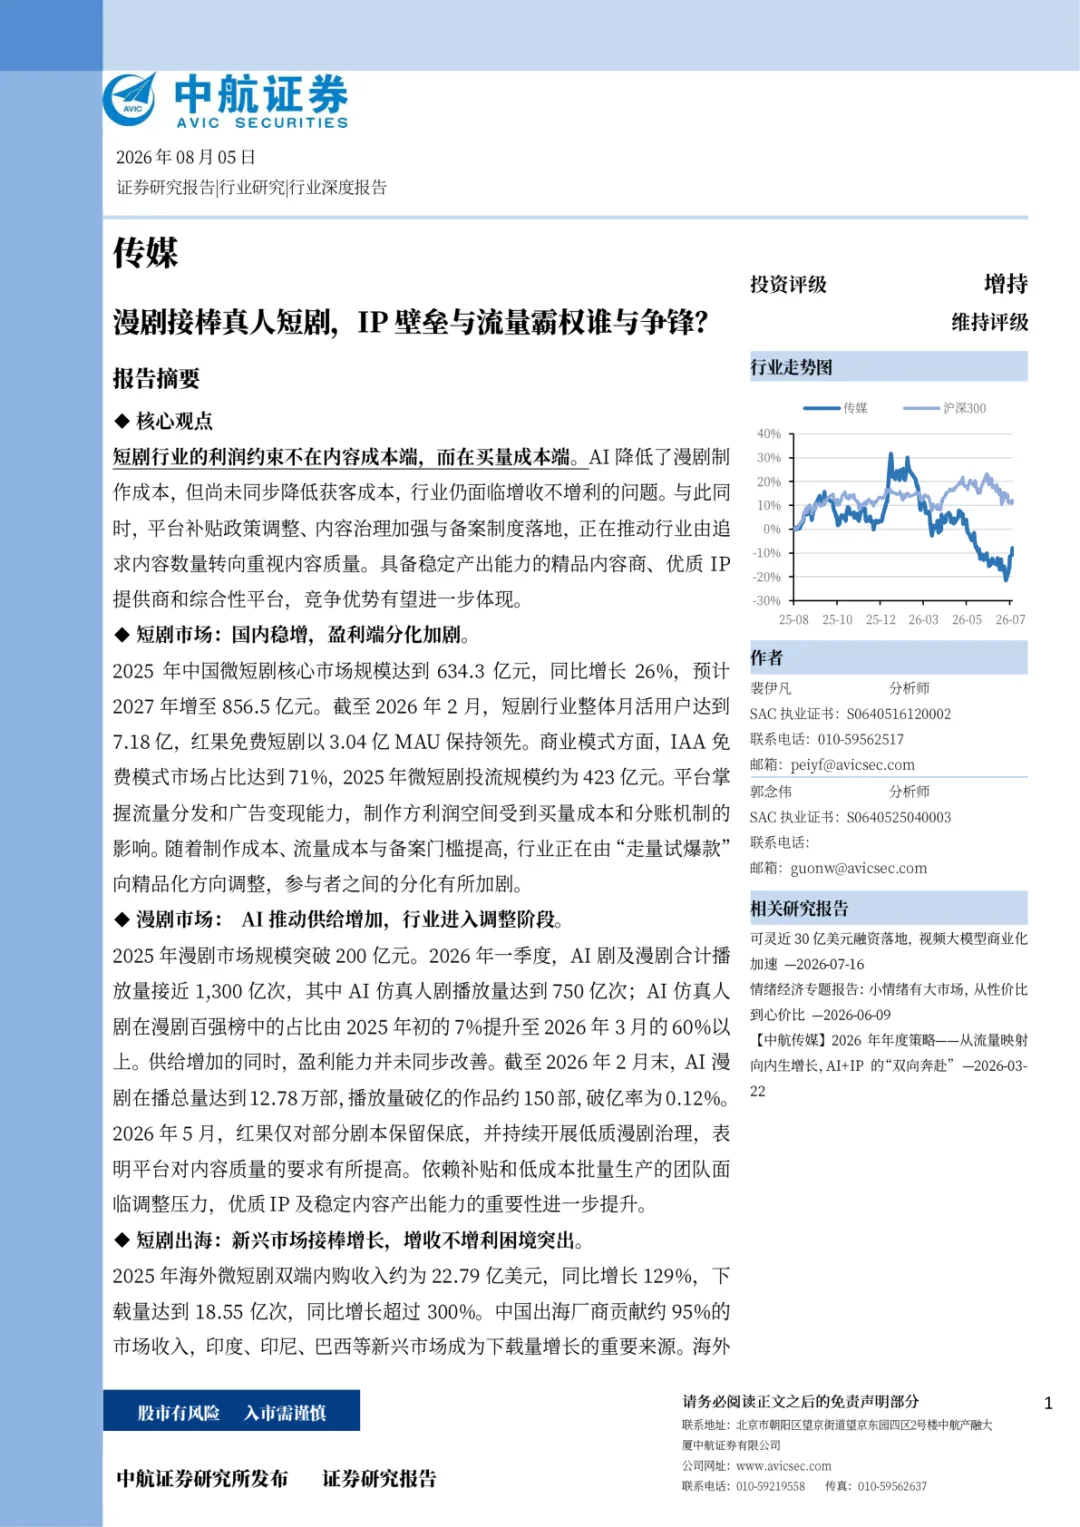
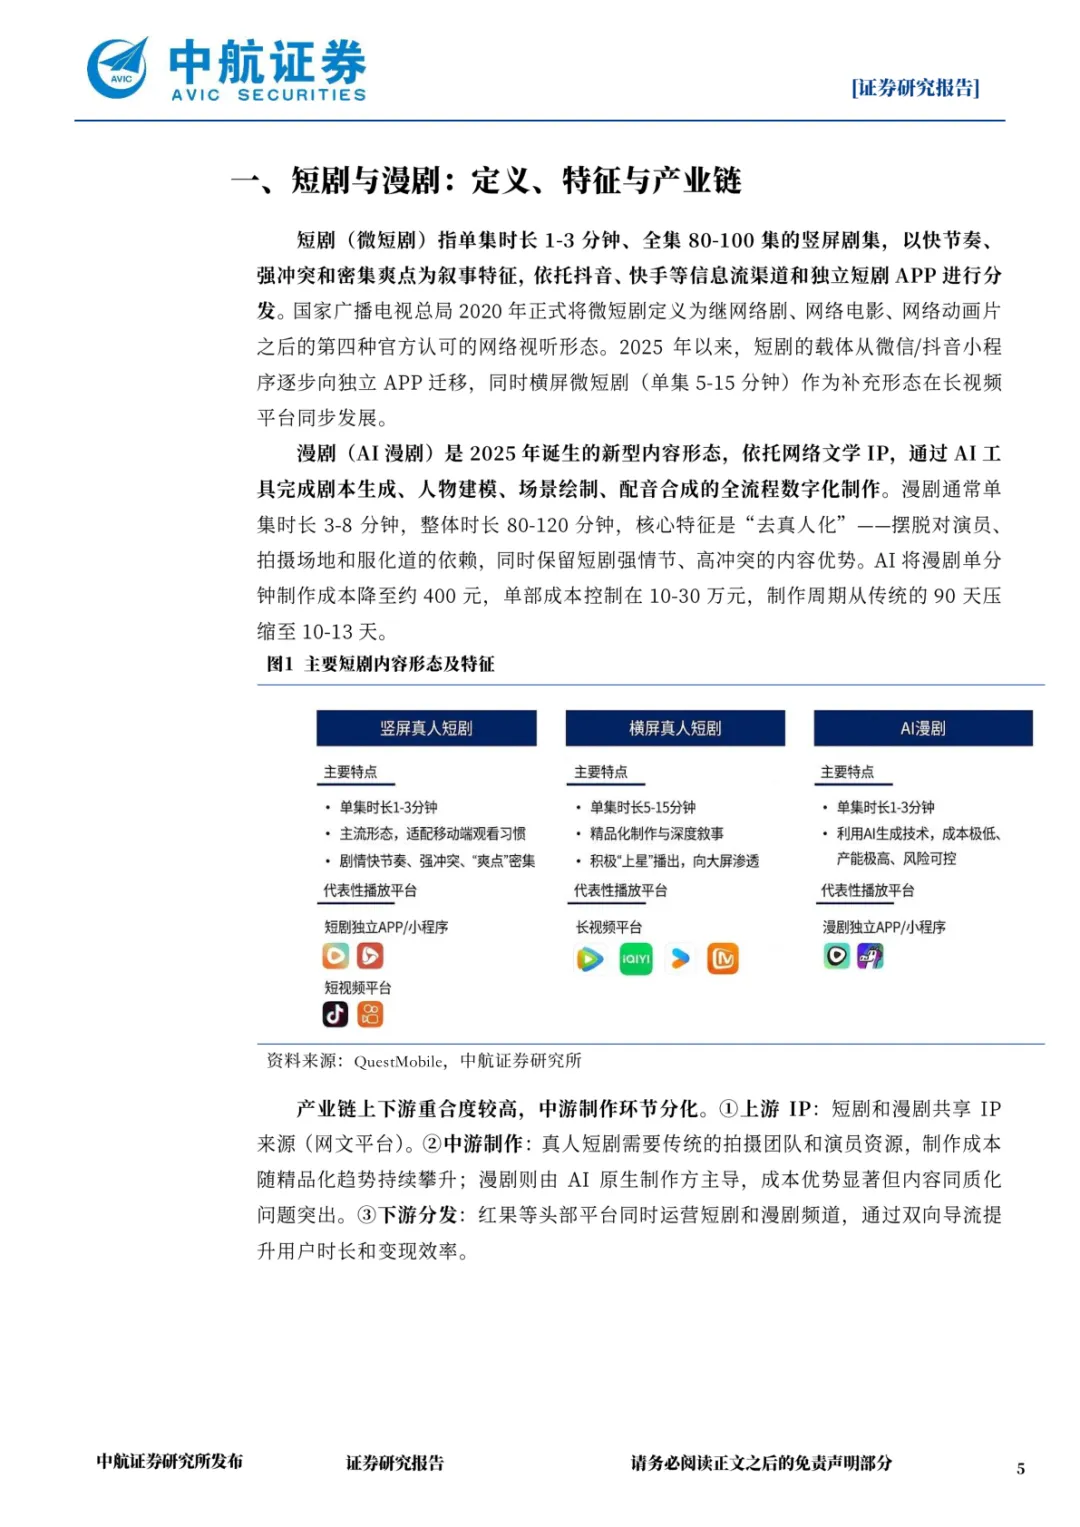
导读:调研显示,微短剧被官方划定为继网络剧、网络电影、网络动画片之后第四类网络视听内容。真人竖屏微短剧单集时长 1 至 3 分钟,全集大多在 80 至 100 集,依靠强冲突剧情抓住用户注意力。
漫剧也就是 AI 漫剧属于后续兴起的内容形态,调研显示,漫剧依托网文 IP,依靠 AI 完成剧本、人物建模、场景绘制以及配音整套流程,不再重度依赖演员与实景拍摄。
漫剧单集时长 3 至 8 分钟,单部整体时长 80 至 120 分钟。调研显示,AI 工具把漫剧单分钟制作成本压到约 400 元,单部作品成本落在 10 至 30 万元区间,制作周期缩短至 10 至 13 天。
真人短剧和漫剧的上游 IP 来源高度重合,大多来自网络文学平台。调研显示,两者的中游生产环节出现明显分化,真人短剧依旧需要实拍团队,漫剧生产则由 AI 原生制作团队主导。
下游分发渠道出现双向导流的现象,头部平台同时上线短剧与漫剧频道,依靠两类内容互相拉动用户停留时长,完成商业变现。
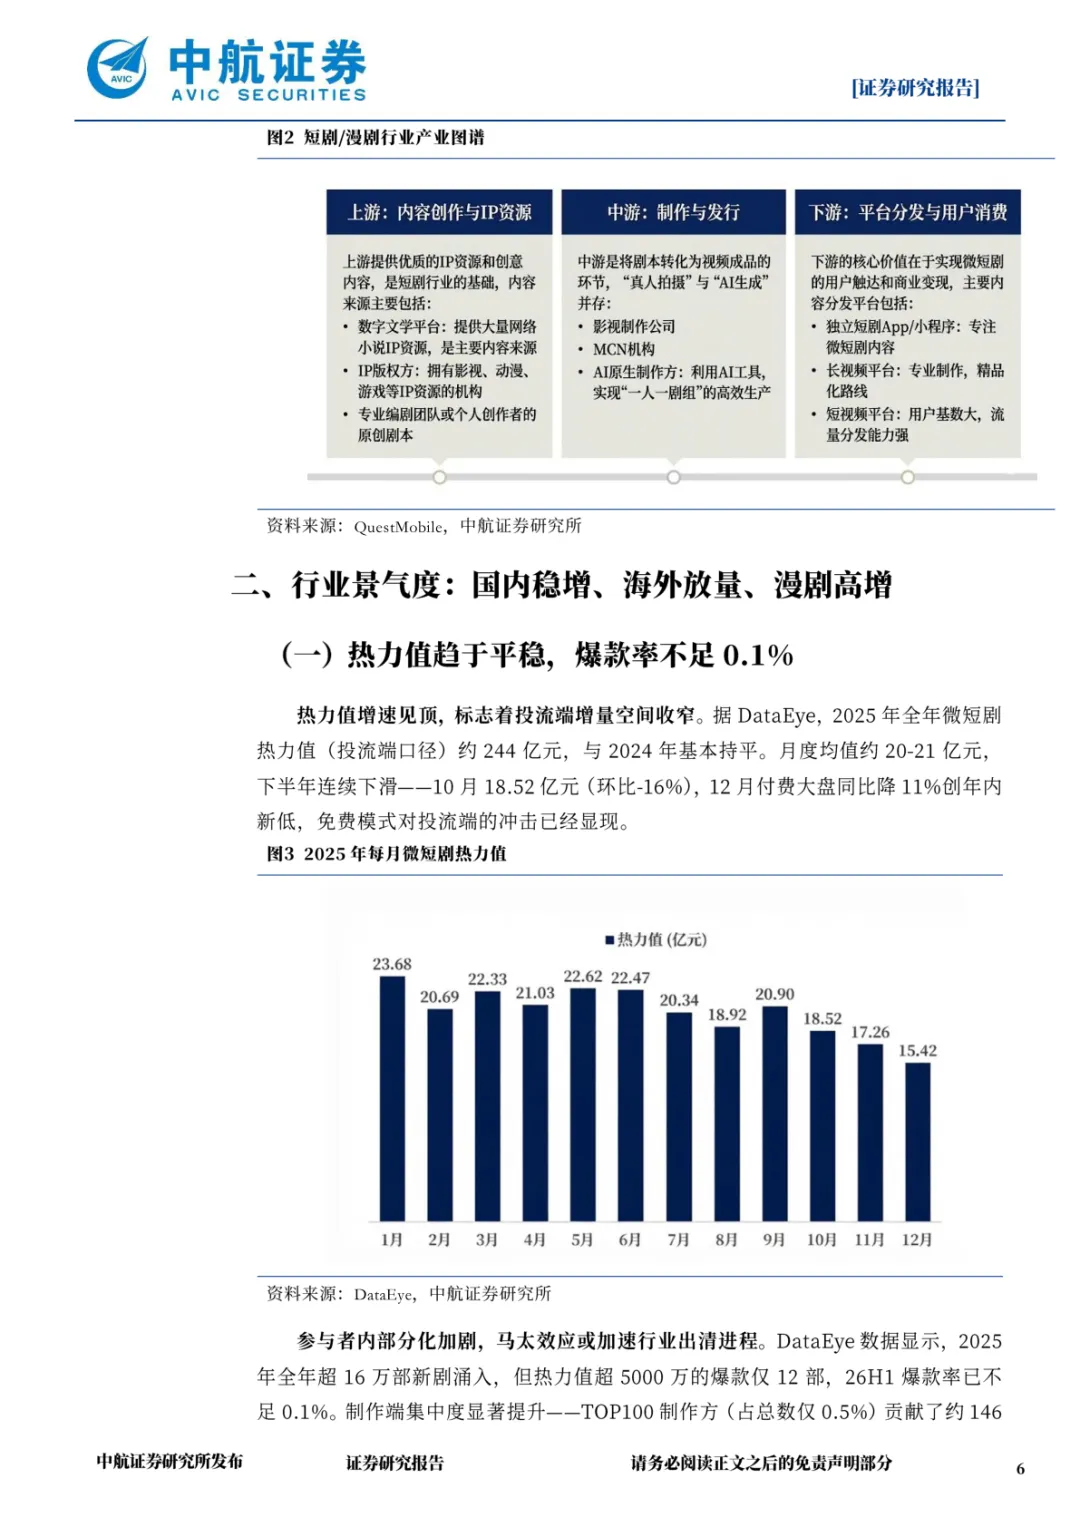
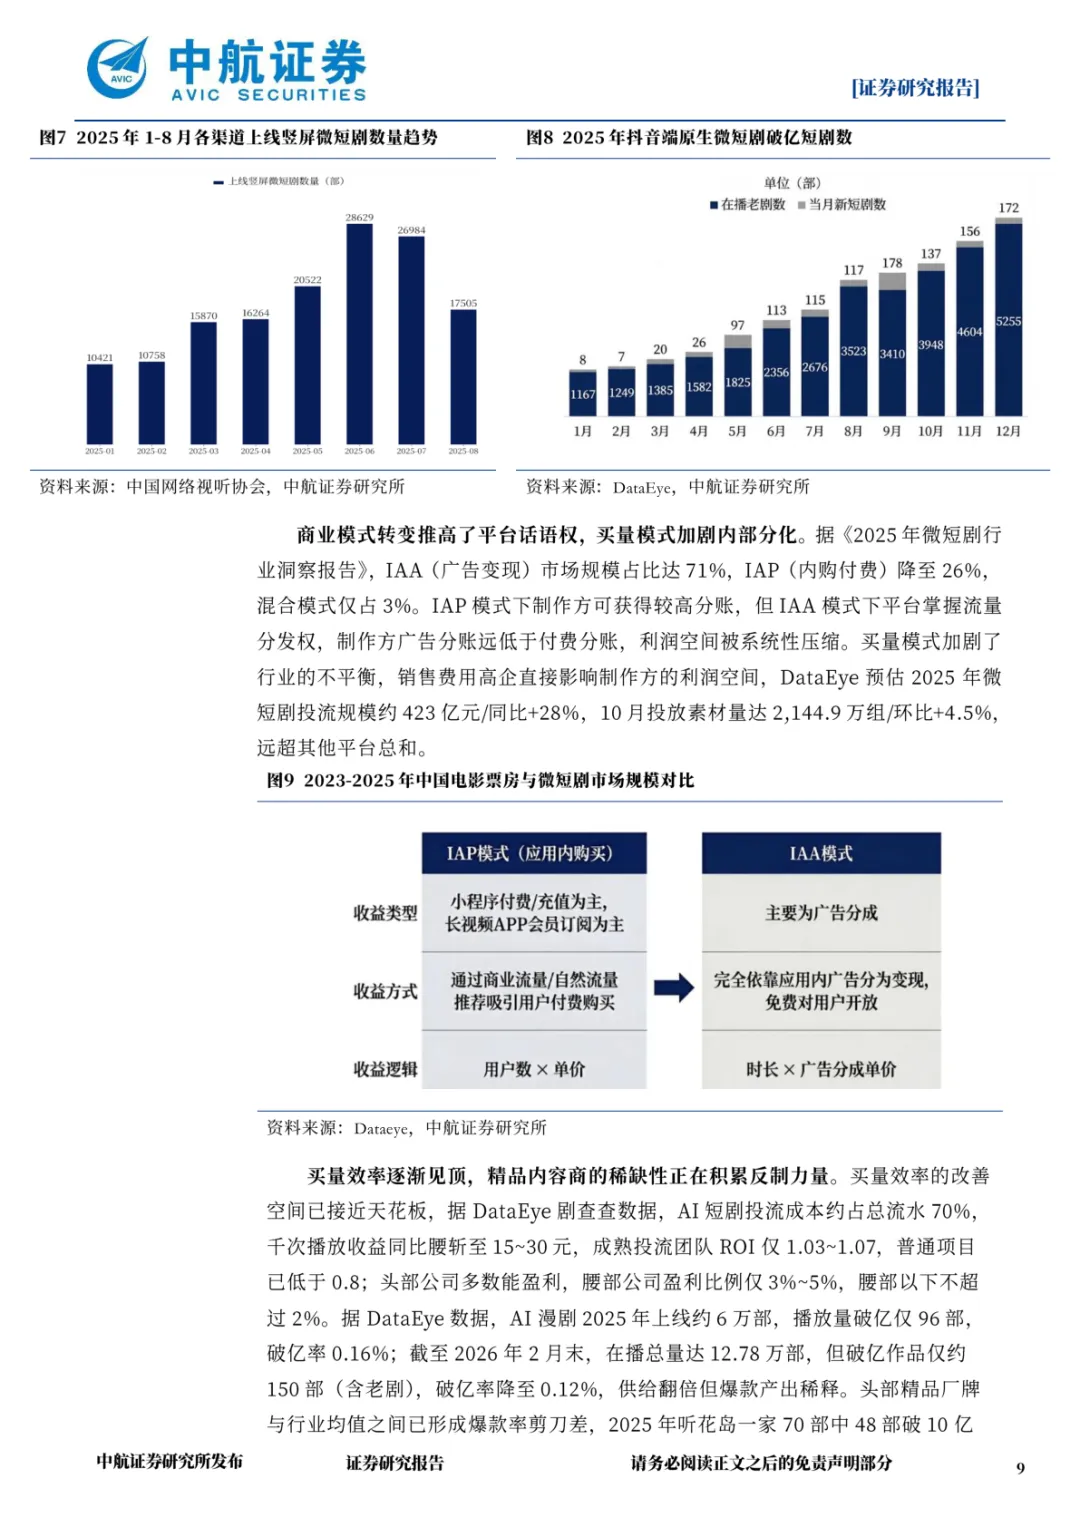
调研显示,2025 年国内微短剧核心市场规模达到 634.3 亿元,市场依旧处在扩张状态。供给端的产能持续释放,大量作品集中上线,但投放相关费用同步抬升。
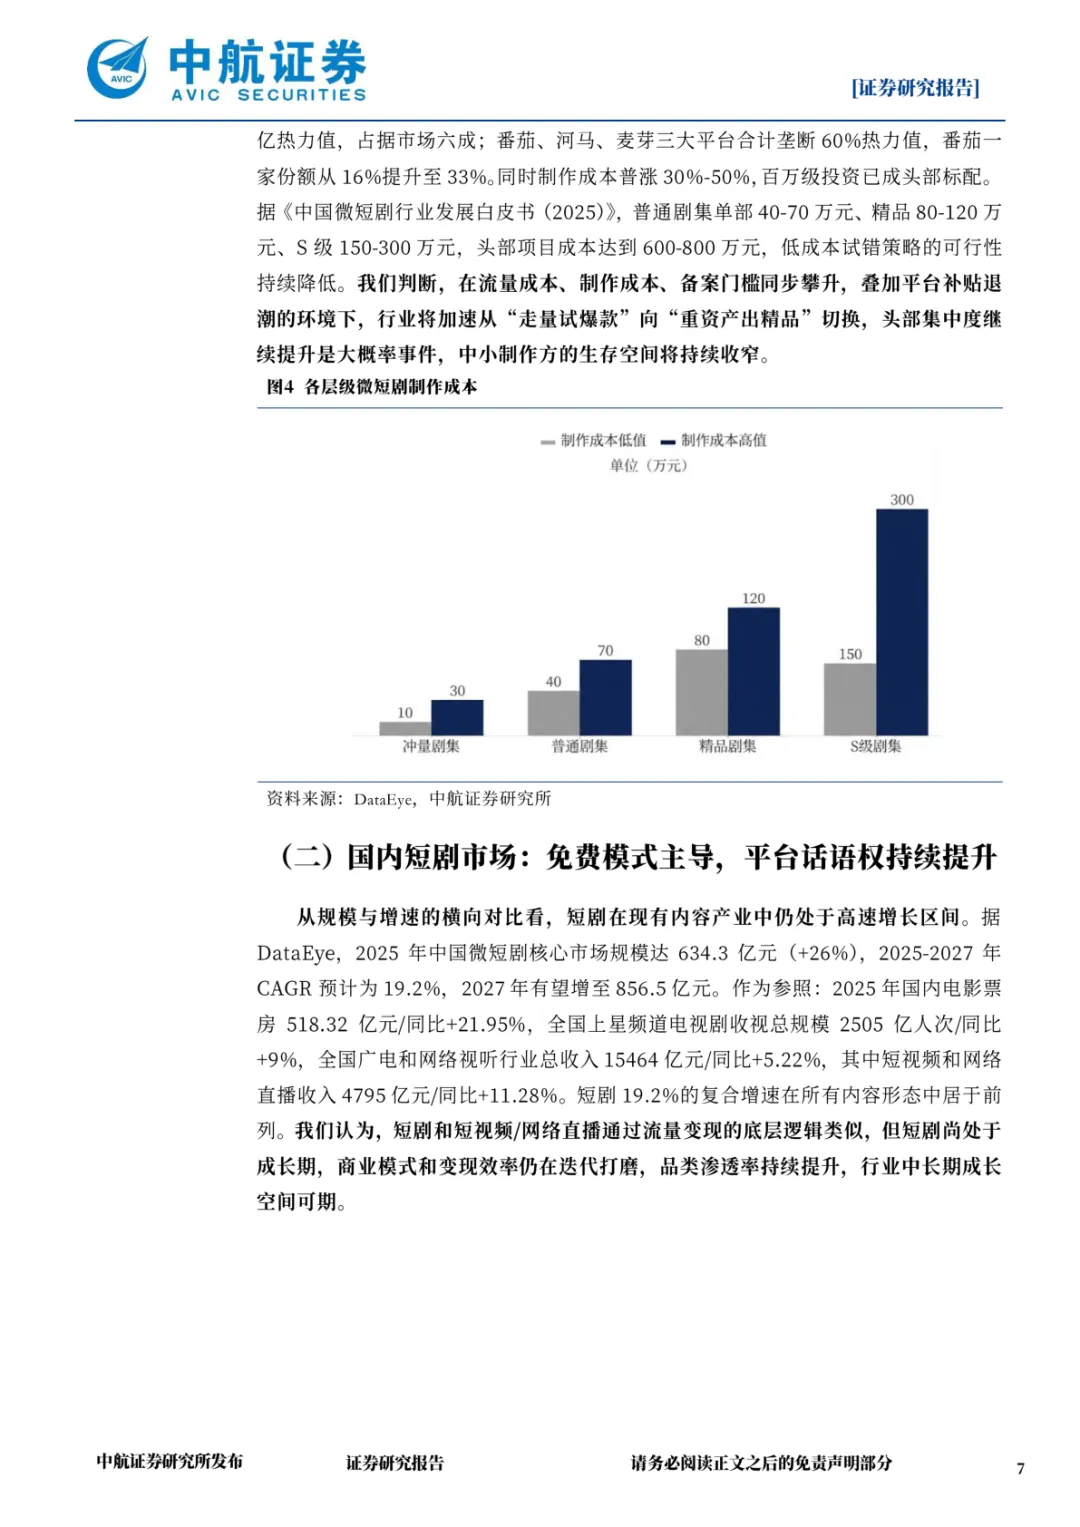
制作成本分层现象变得清晰,调研显示,冲量剧集、普通剧集、精品剧集、S 级剧集的投入区间逐级拉开。精品以及 S 级项目资金门槛持续走高,低成本批量试错的空间持续收窄。
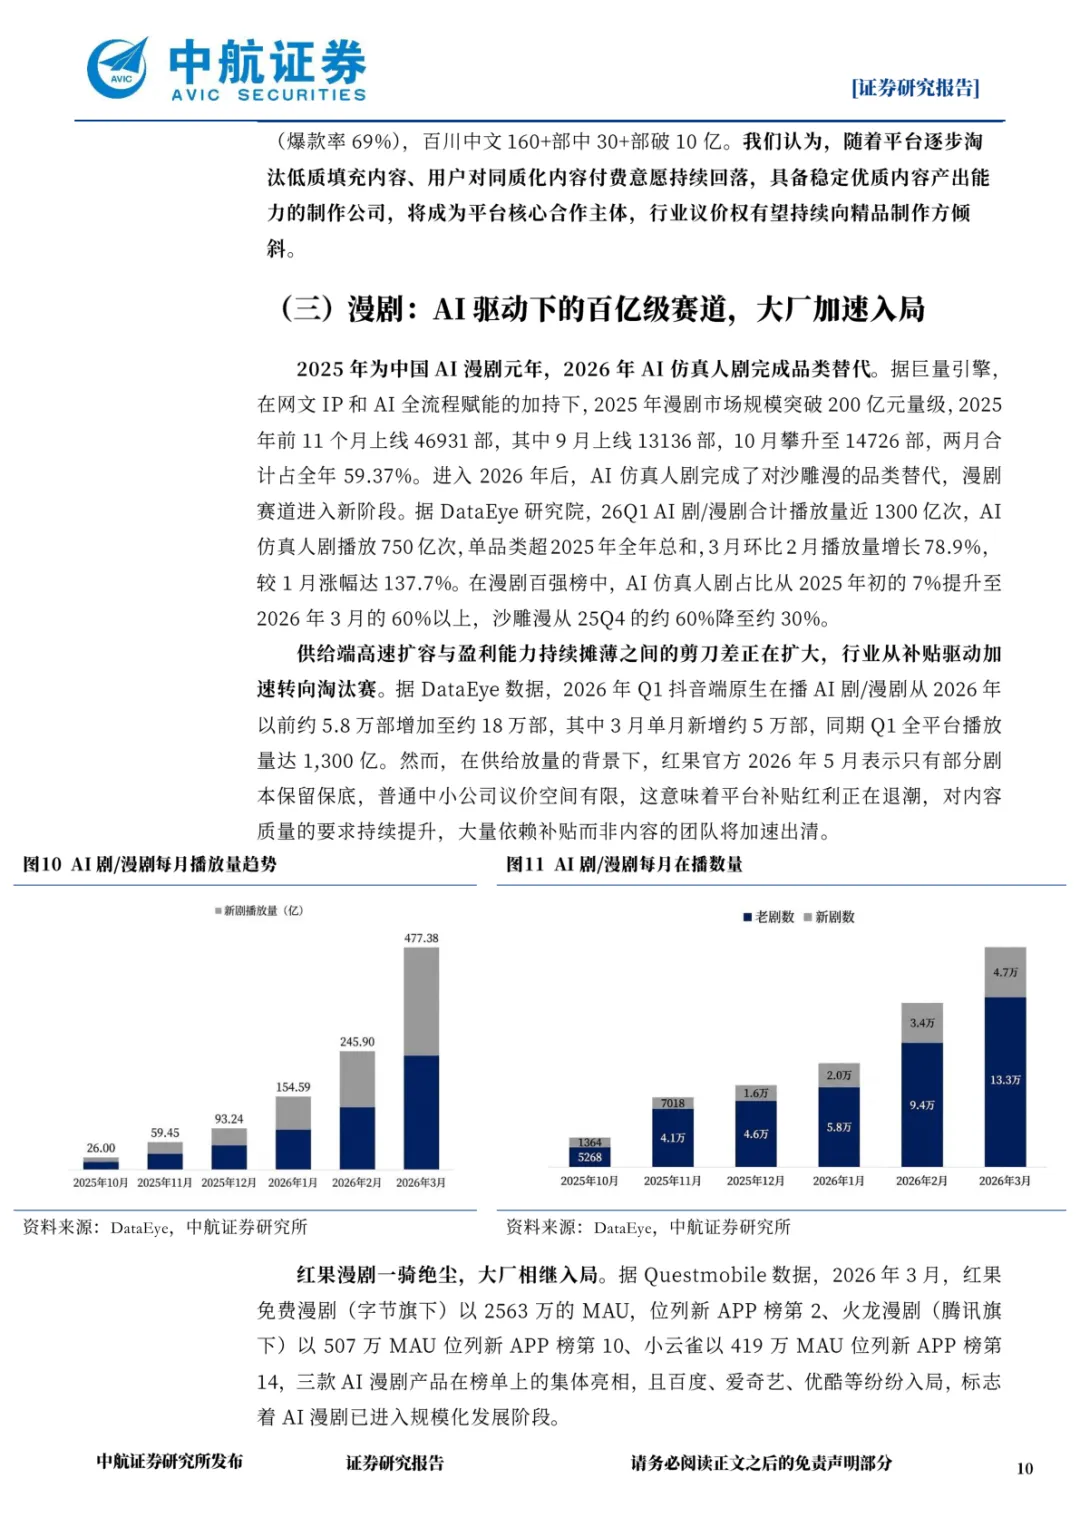
漫剧赛道在 2025 年迎来快速发展,调研显示,2025 年漫剧整体市场规模突破 200 亿元。进入 2026 年一季度,AI 剧与漫剧合计播放量接近 1300 亿次。
AI 仿真人剧快速抢占漫剧赛道,调研显示,AI 仿真人剧播放量达到 750 亿次。漫剧百强榜单当中,AI 仿真人剧占比从 2025 年初 7% 上涨至 2026 年 3 月 60% 以上。
调研显示,漫剧供给量急剧膨胀,截至 2026 年 2 月末,AI 漫剧在播总量达到 12.78 万部,但是播放破亿的作品大约只有 150 部,破亿率仅 0.12%。
平台端的运行规则开始出现变动,调研显示,2026 年 5 月部分平台只对少数剧本保留保底政策,同时开展低质漫剧专项治理,大量低质量作品被拦截下架。
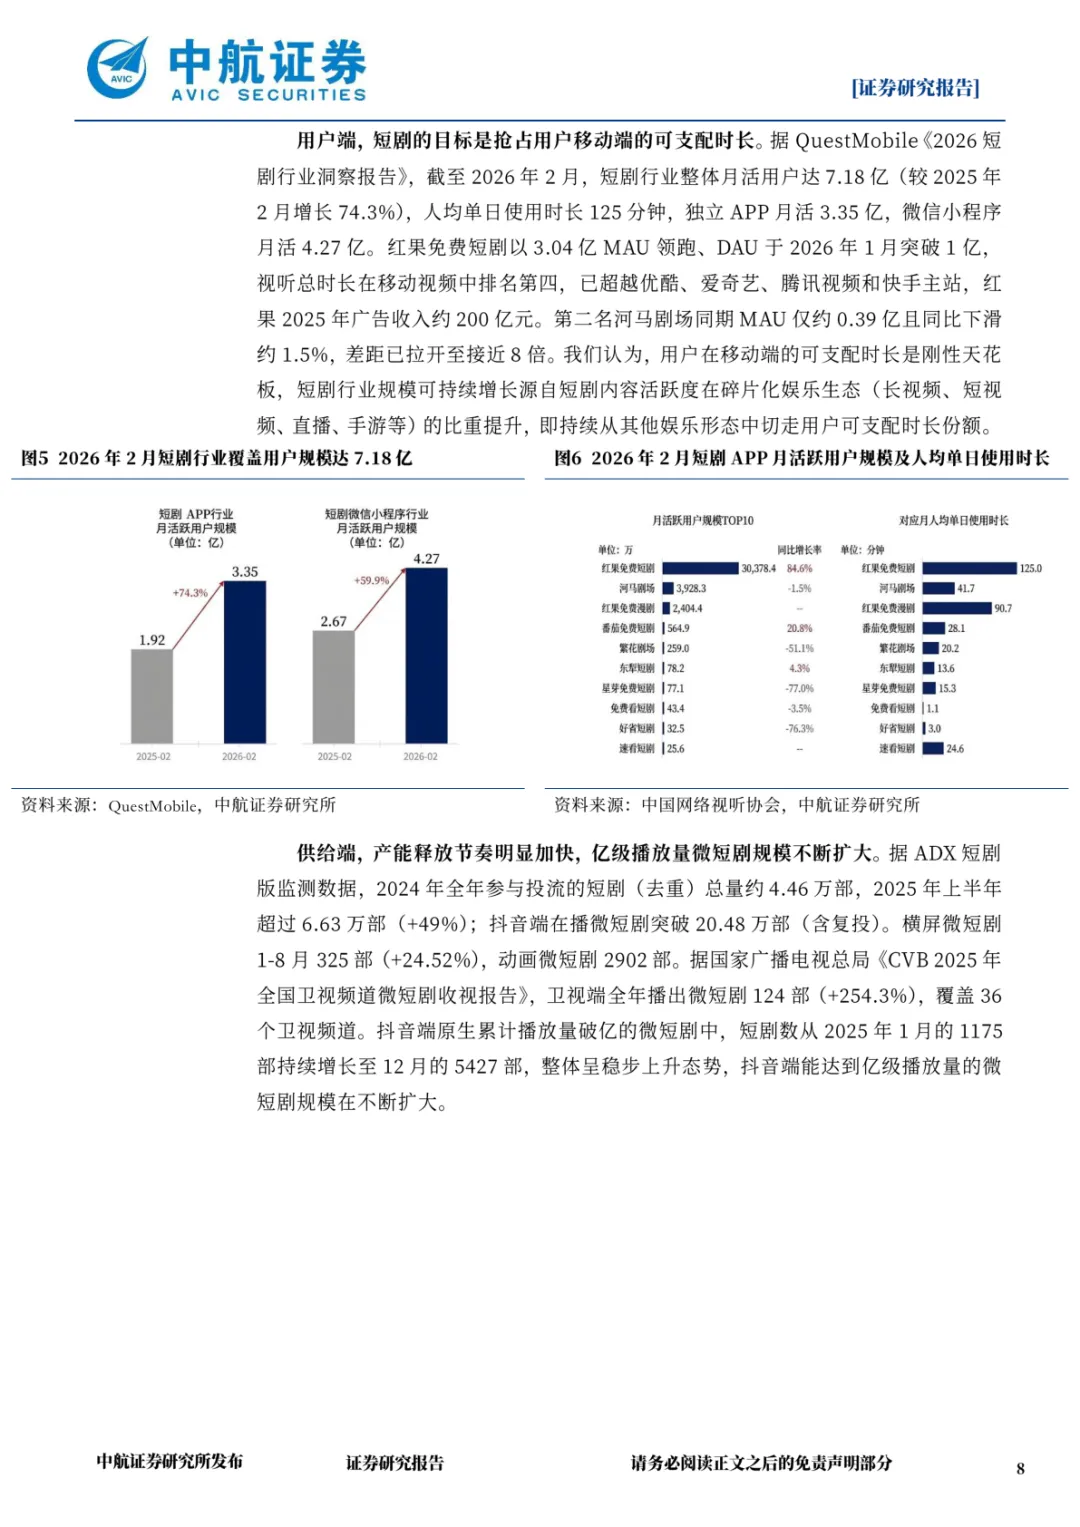
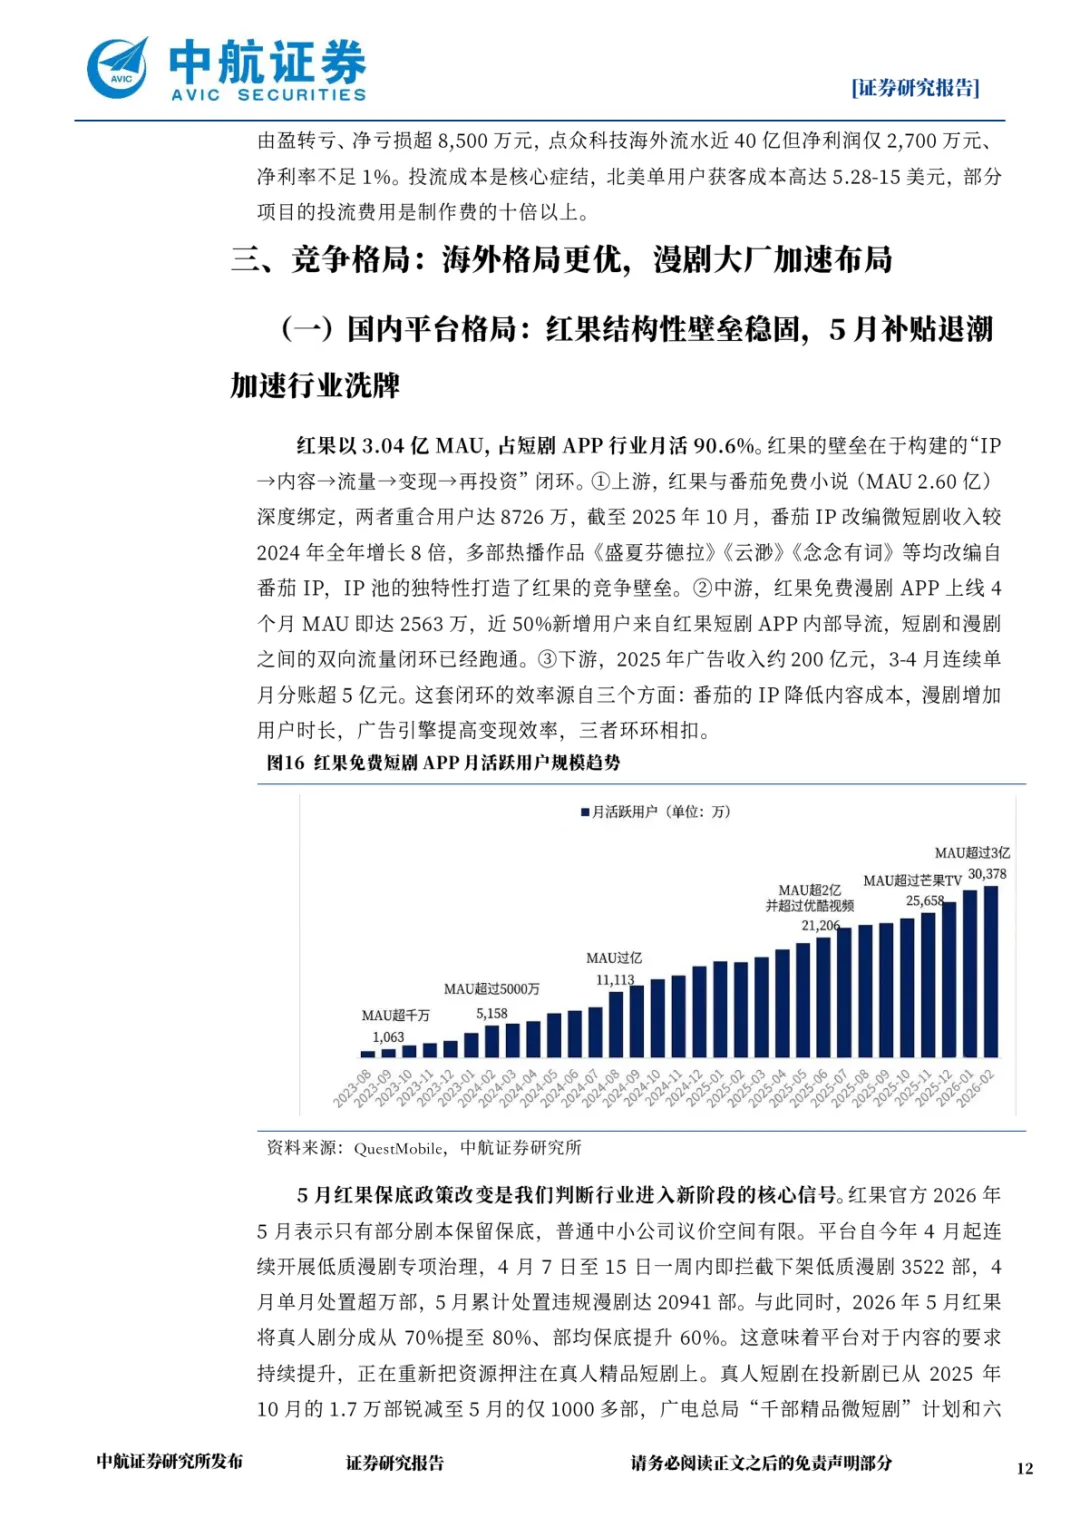
国内平台用户分布呈现悬殊差距,调研显示,头部短剧 APP 占据绝大多数月活用户,其余同类产品用户规模远远落后,平台之间的体量差距持续拉大。
平台内部搭建起完整业务闭环,上游对接网络文学 IP 资源,中游承接真人短剧与 AI 漫剧生产,下游依托流量完成广告变现,变现之后的收益再反哺内容生产。
调研显示,平台内部实现短剧与漫剧双向用户流转,接近半数漫剧新增用户直接来自原有短剧用户的内部导流。广告是平台主要收入来源,单月分账规模可以达到数亿元级别。
真人短剧相关规则同样发生调整,调研显示,同一平台 2026 年 5 月上调真人剧分成比例,同时抬升部均保底金额,平台资源开始向真人精品短剧倾斜。
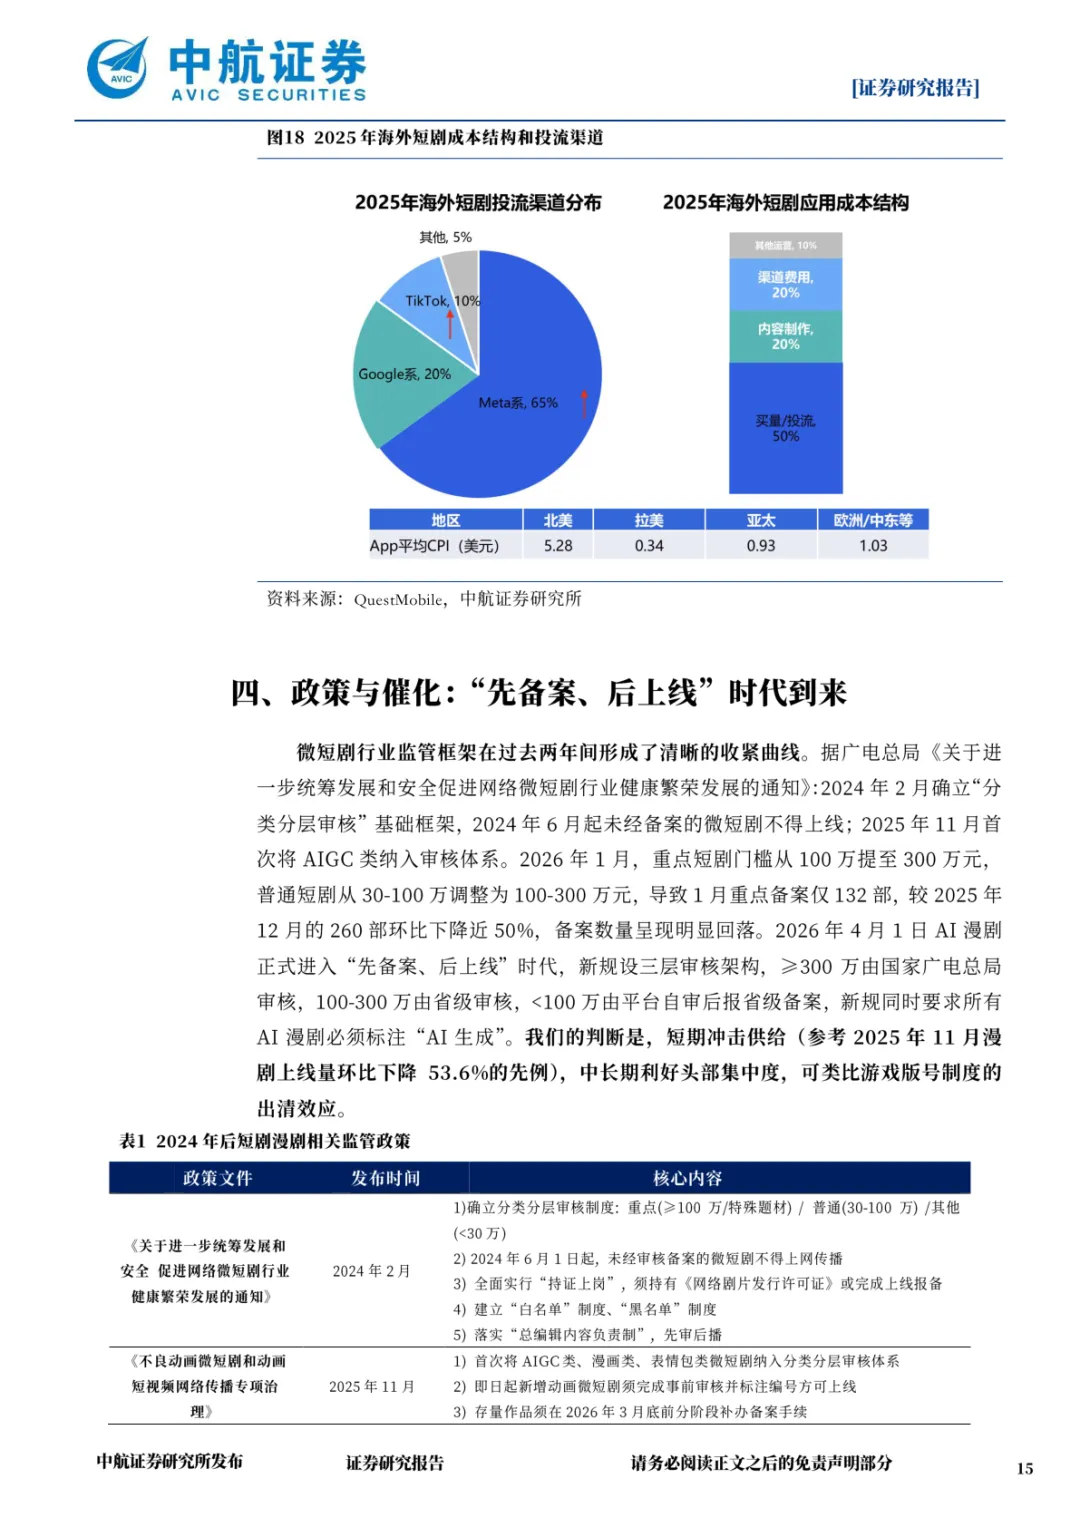
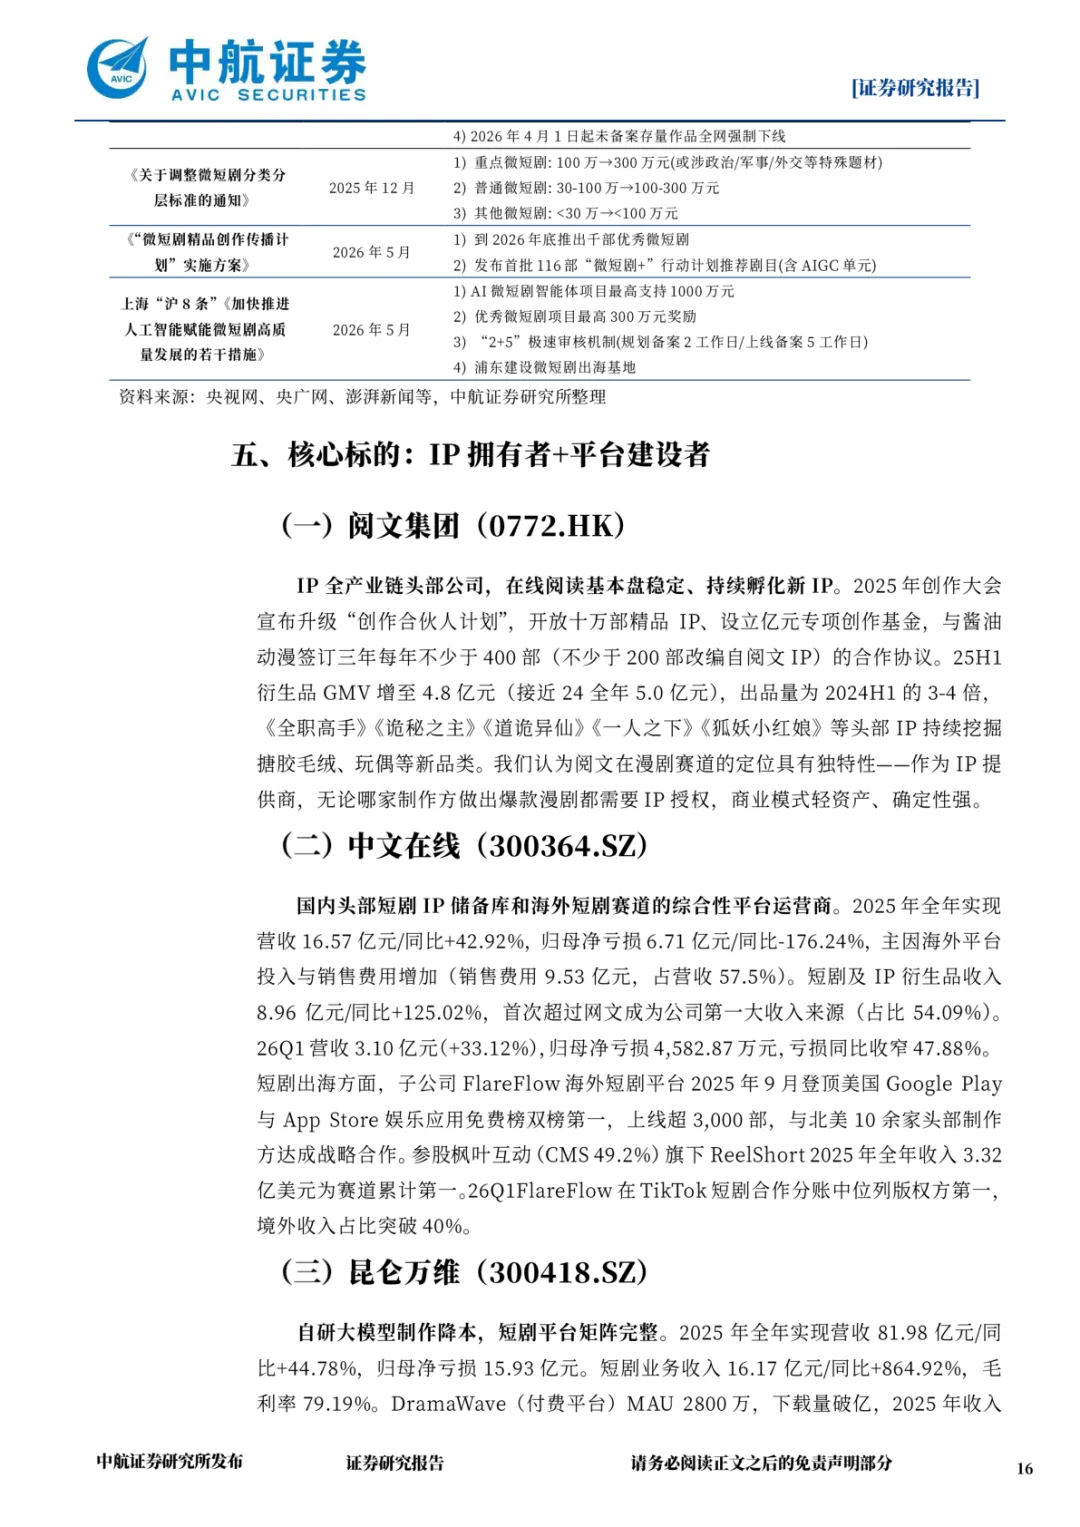
备案制度对行业供给形成约束,调研显示,2026 年 4 月 1 日起 AI 漫剧执行先备案后上线的规则,所有 AI 漫剧内容都需要标注 AI 生成,不同投资体量作品划分不同审核层级。
备案门槛同步上调,普通短剧与重点短剧的资金划分标准抬高,调研显示,标准调整之后,备案提交的作品数量出现明显回落,一部分存量不合规作品需要做全网下线处理。
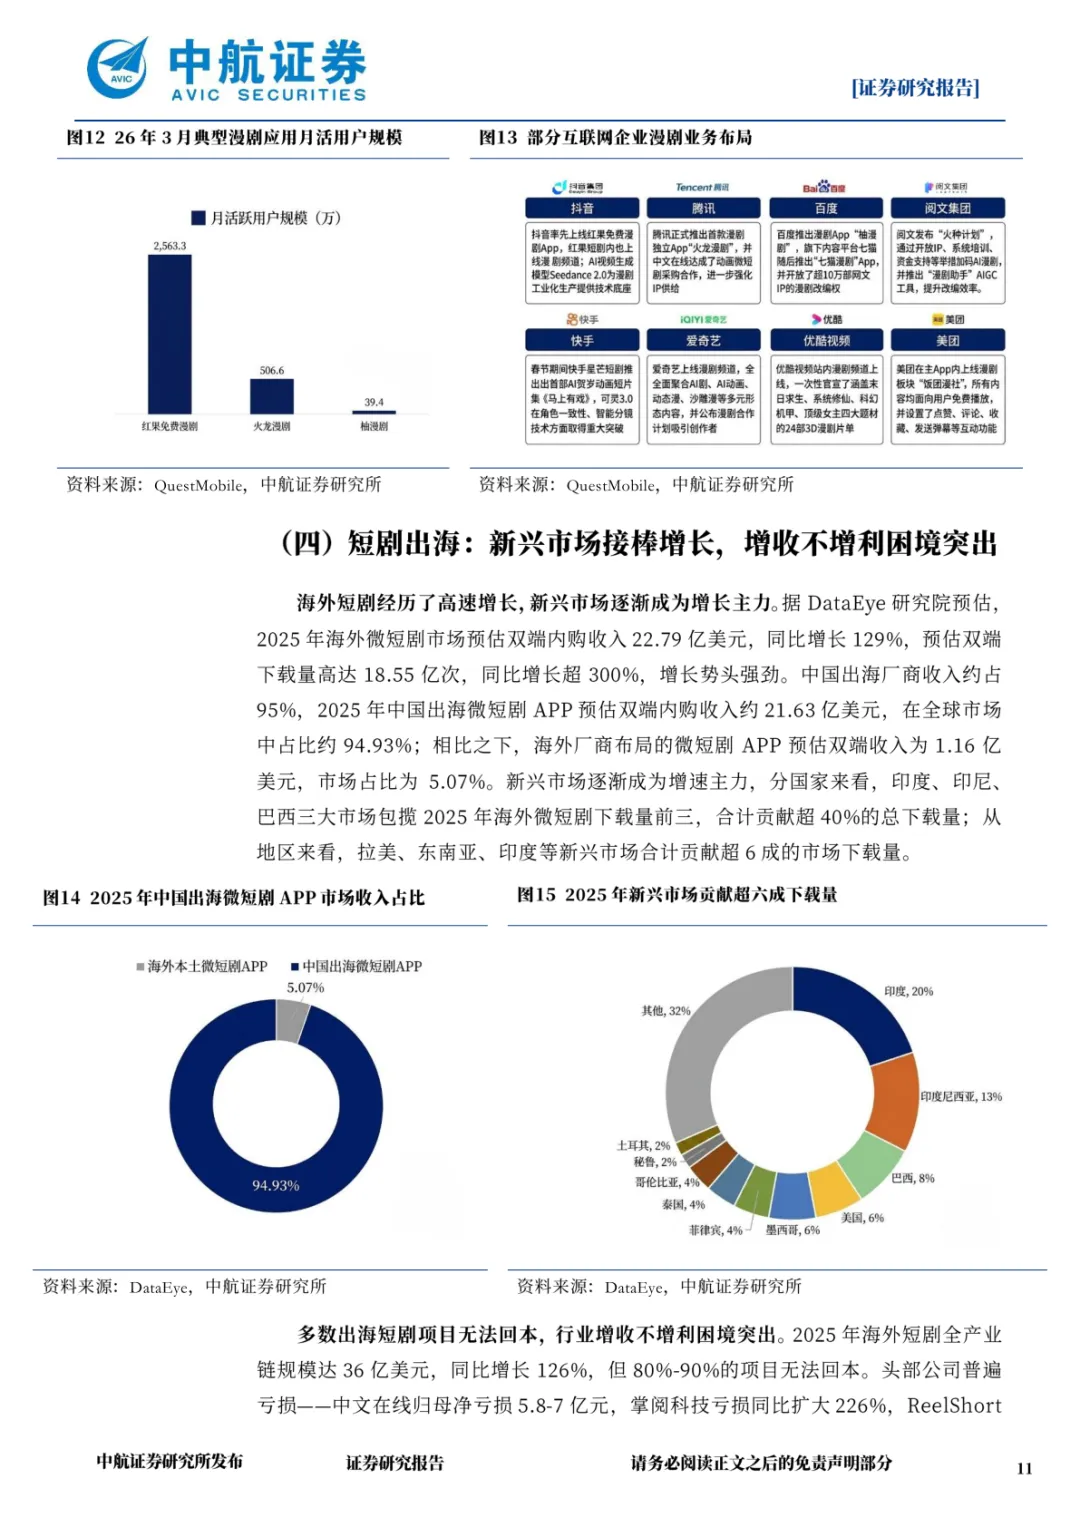
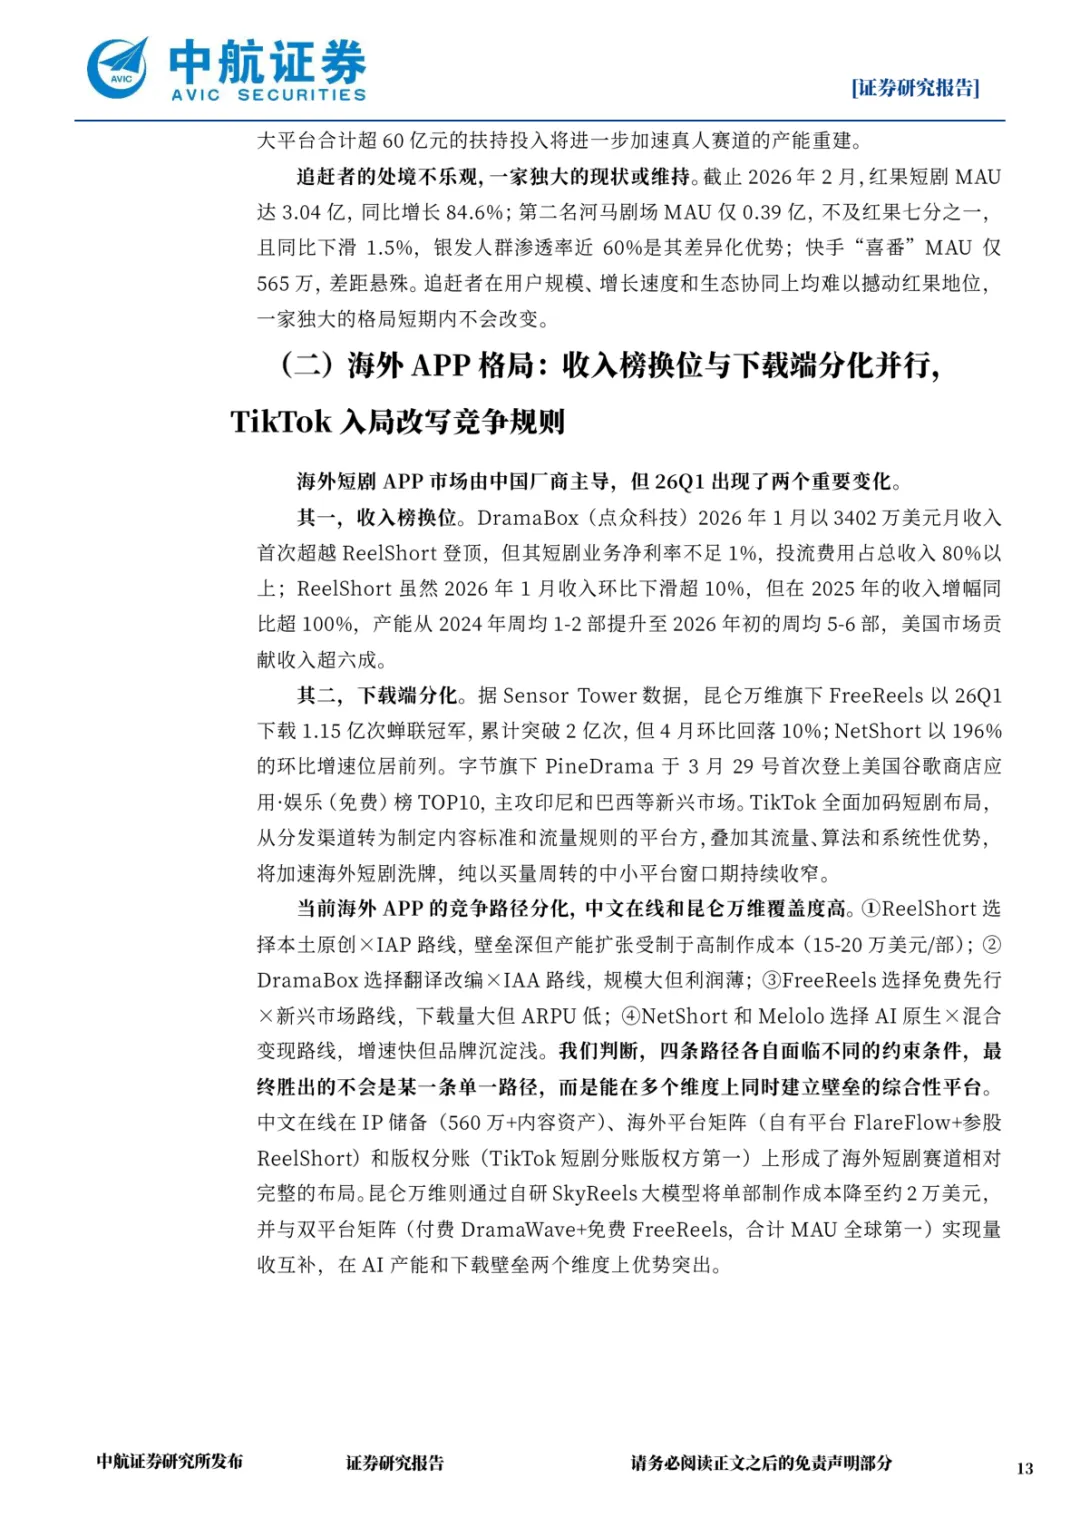
短剧出海业务保持高速增长,调研显示,2025 年海外微短剧双端内购收入约 22.79 亿美元,下载量达到 18.55 亿次。中国出海厂商贡献海外市场绝大部分收入。
印度、印尼、巴西这类新兴市场成为下载量增长主要来源。调研显示,海外市场普遍面临获客成本偏高的现实,北美地区单用户获客成本区间处在 5.28 至 15 美元。
部分项目投流支出远高于制作成本,调研显示,不少出海项目收入规模可观,但最终净利润水平很低,增收不增利成为海外业务普遍存在的客观状况。
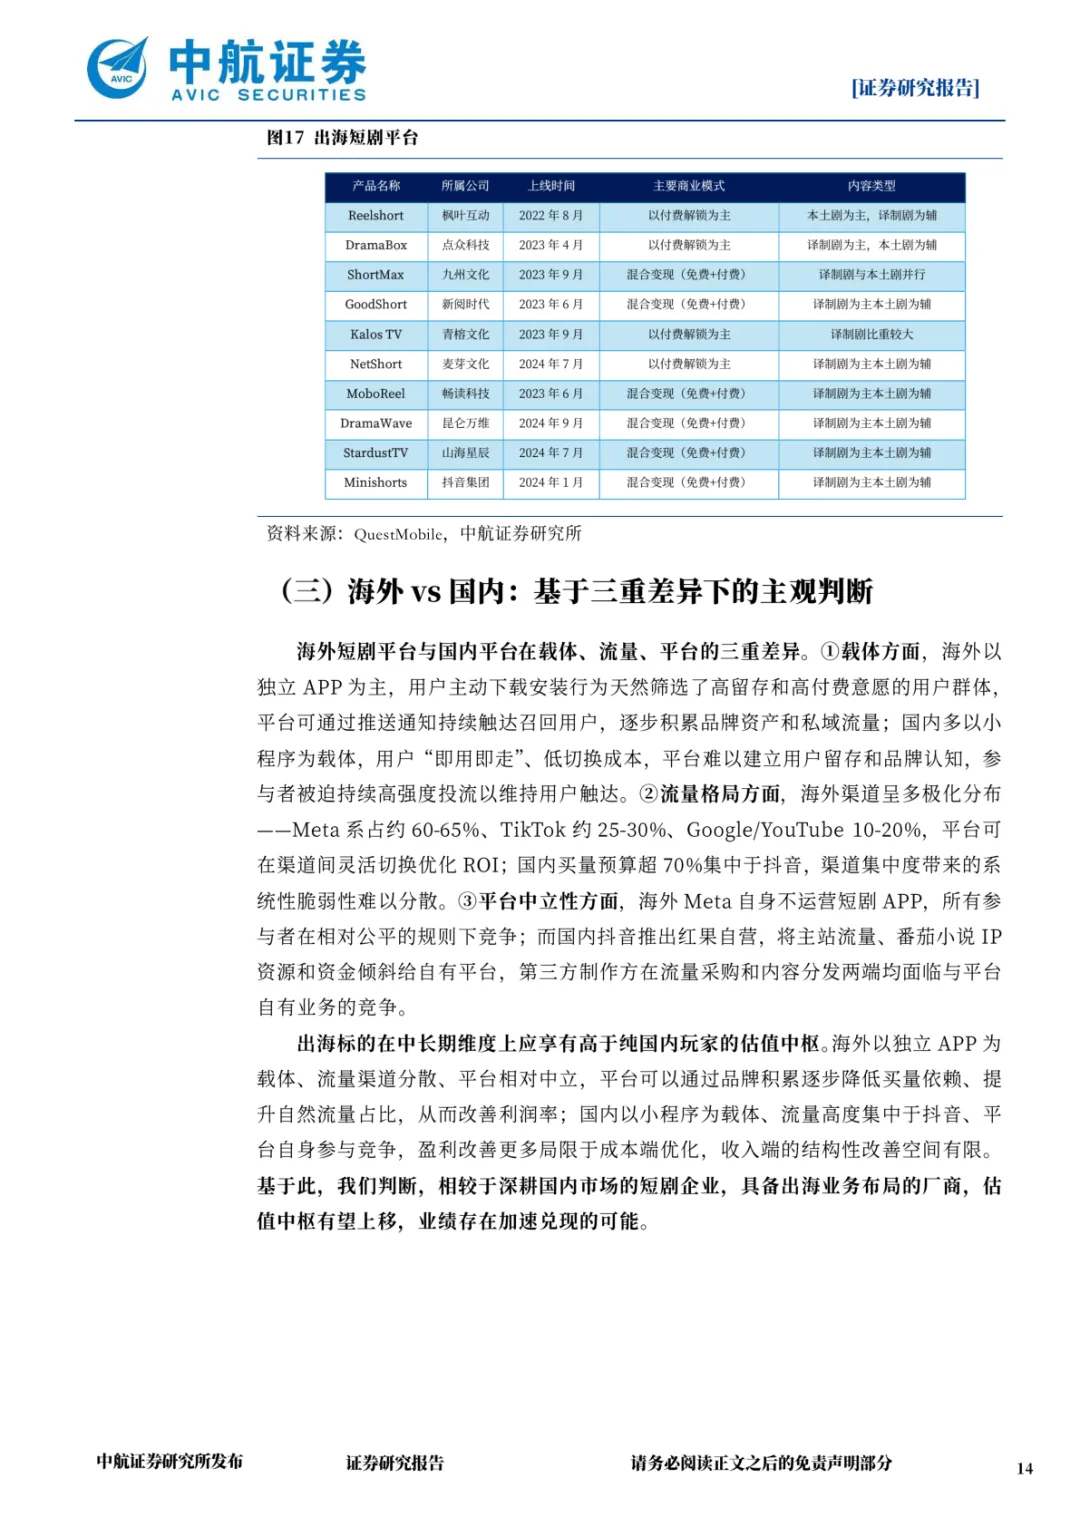
海外各家 APP 走出不一样的发展路径,调研显示,有的团队选择本土原创路线,有的主打翻译改编,也有平台依靠免费模式抢占下载规模。
海外流量渠道呈现分散状态,调研显示,Meta 系渠道占据最大投放份额,TikTok、Google 系渠道也承担一部分买量流量,各家平台可以在多渠道之间切换调整投放策略。
TikTok 加大短剧业务布局,从单纯分发渠道转向制定内容标准的平台方。调研显示,这一变化搅动海外市场原有竞争环境,只依靠买量周转的中小平台生存窗口持续收缩。
海外不同平台在付费模式、内容来源、目标市场上面形成区分。调研显示,有的平台侧重付费解锁,有的采用免费加付费的混合变现模式,不同模式各自对应不一样的业务约束。
国内和海外市场环境存在明显差别,调研显示,国内流量资源高度集中,平台自身同时经营短剧业务,第三方制作方需要和平台自有内容争夺流量。海外独立 APP 作为主要载体,平台相对中立,品牌沉淀可以慢慢降低买量依赖。
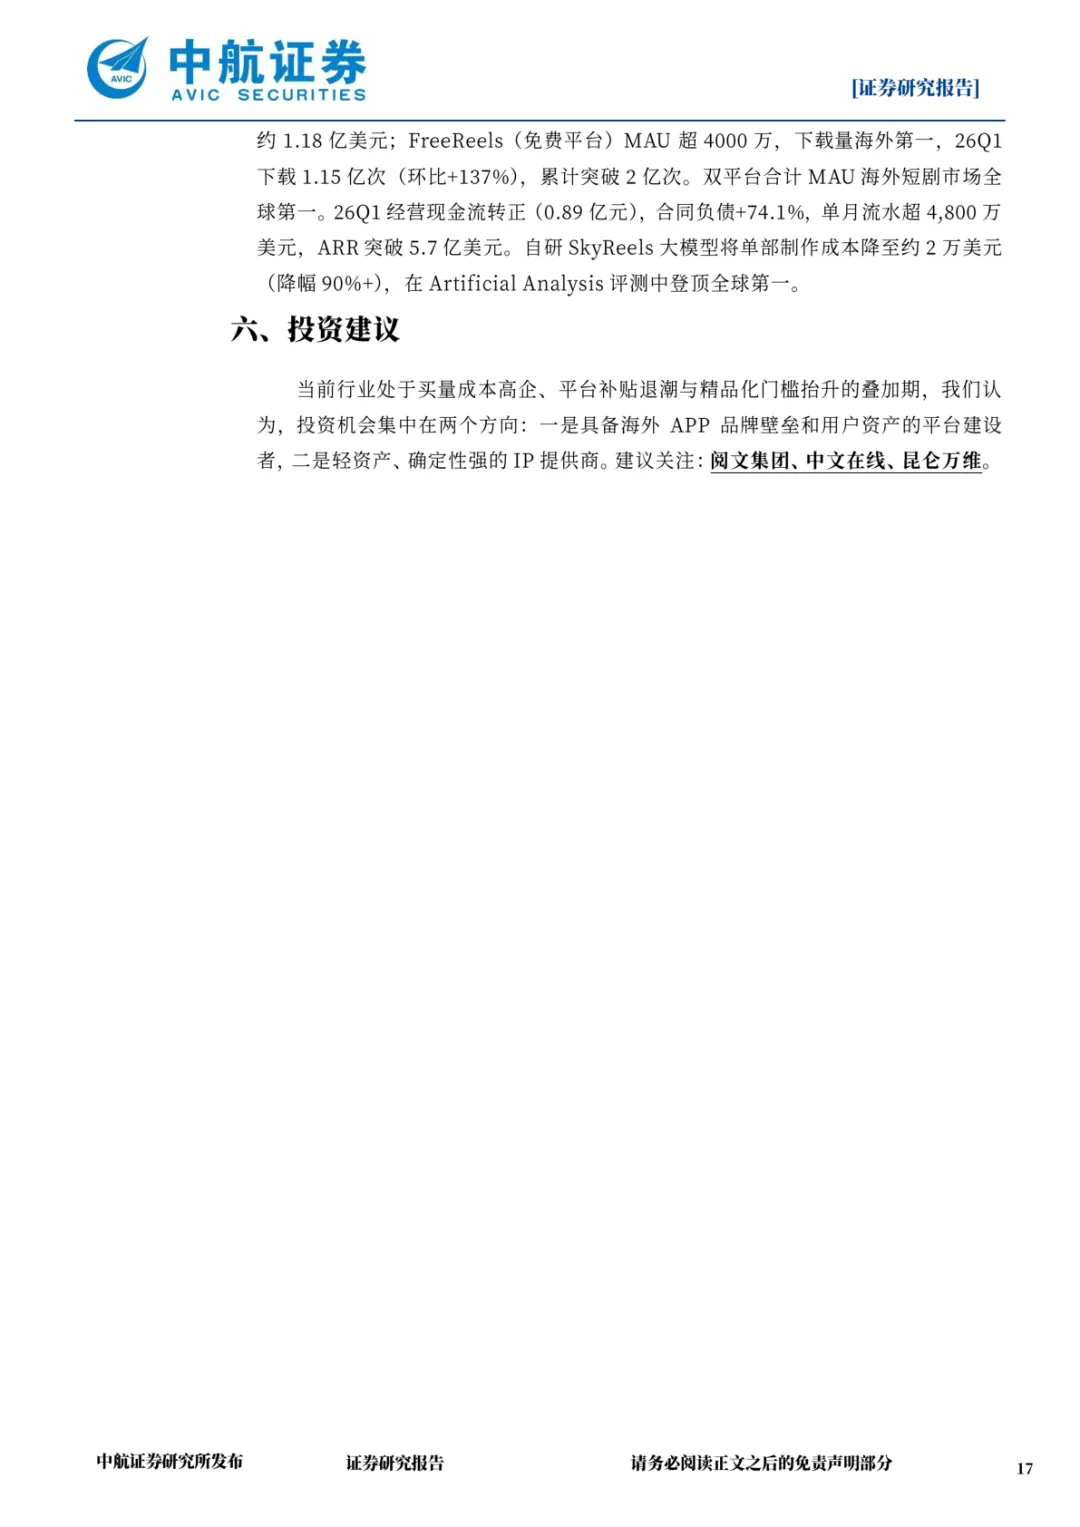
IP 资源在整条产业链当中权重持续抬升,调研显示,不管是真人短剧还是 AI 漫剧,稳定的 IP 储备决定内容产出上限,具备持续改编能力的内容供给方获得更多合作机会。
来源:互联网
往期推荐
今日报告分享
免责声明:本平台只做内容的解读及分享,版权归原撰写发布机构所有,行业报告之家通过公开合法渠道引用,如涉及侵权,请联系我们删除;如对报告内容存疑,请与撰写、发布机构联系。
关注公众号获取更多咨询内容

