网龙拟联手九州文化:从短剧到AI工具、漫剧与算力,风向正在指向哪里?
- 2026-11-18 03:56:17
9月28日,网龙网络控股有限公司公告称,旗下全资子公司与嘉兴九州文化传媒有限公司签署具有法律约束力的备忘录,拟设立AI业务合营集团。网龙计划在满足条件后注入等值人民币5000万元的港元现金,取得合营公司51%股权;九州文化拟交付包括Harness系统业务相关知识产权在内的目标资产,并保留49%股权。
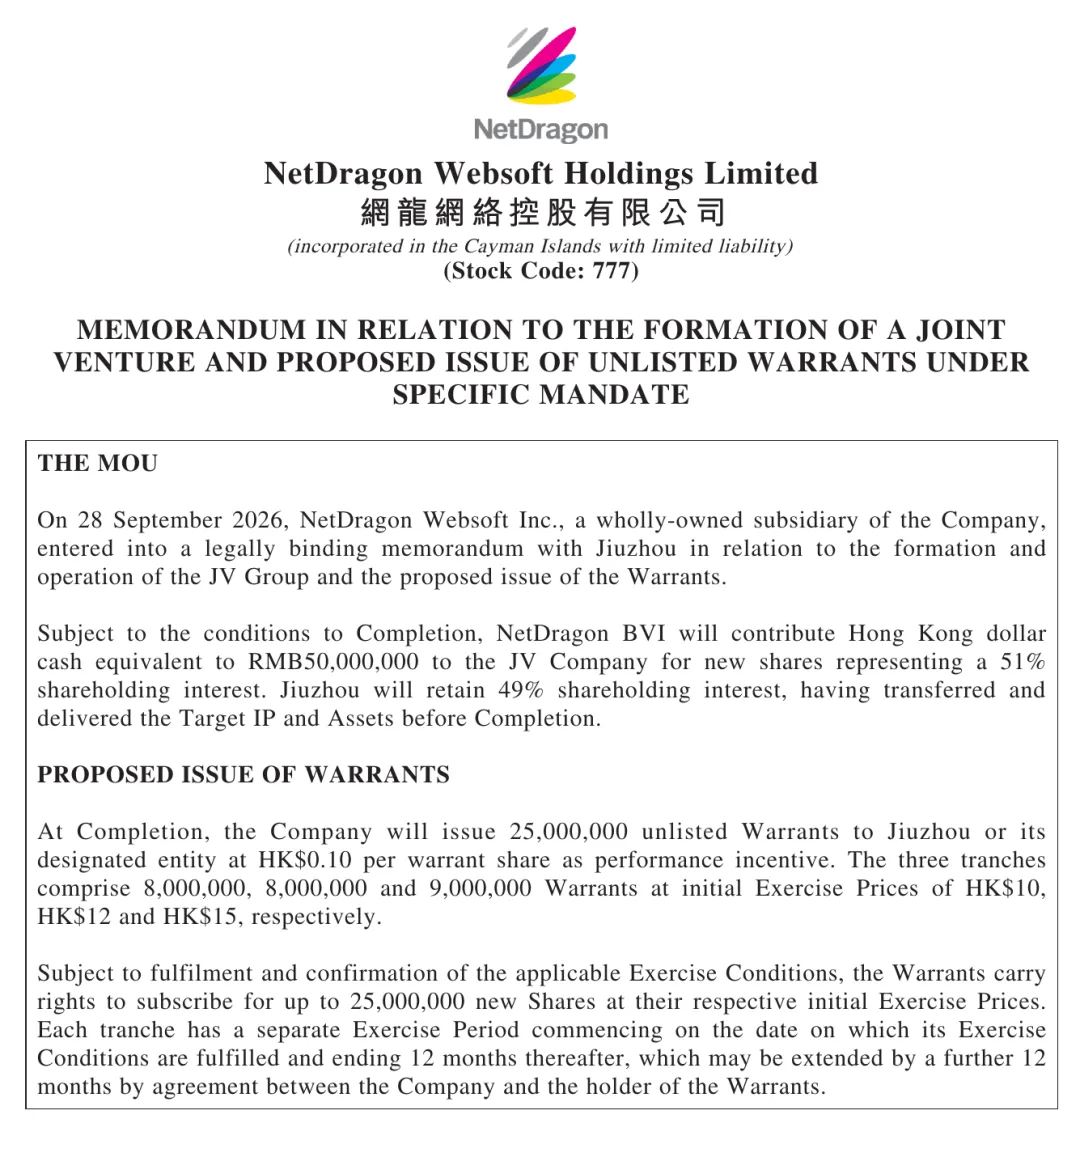
图1:网龙2026年9月28日公告第1页,列明拟议合营安排和认股权证。截图仅裁切原文件。
这条消息值得关注的地方,除了“上市公司联手短剧公司”,还在于双方拟把“内容创作平台、模型服务、软件开发和业绩激励”放进同一套商业安排。它可能折射出短剧行业的一种变化:竞争正从单部作品的生产与发行,延伸到支撑持续生产的工具和平台。
先说清楚边界:公告没有宣布漫剧项目,也没有披露算力采购合同。下文关于漫剧和产业链机会的判断,是结合公告业务范围与公开政策所作的行业分析,不等于双方已经确定的业务计划。
先看交易:资金、技术资产与运营团队怎样组合?
按公告,九州文化将先行重组设立合营公司,并在交易完成前交付Harness系统业务相关的全部知识产权。待完成条件满足后,网龙旗下NetDragon Websoft Inc.注入等值人民币5000万元的港元现金,认购合营公司新股;完成后网龙持股51%,九州文化持股49%。
合营集团拟开展的业务包括基础AI软件、大模型及技术平台、内容创作平台、模型API、FDE与翻译服务,以及数据标注、软件开发和系统集成等数字技术服务。董事会席位拟由网龙提名3人、九州文化提名2人;九州文化还将组建约20至30人的运营团队。公告描述的是一个兼具技术开发与内容生产场景的合营平台。
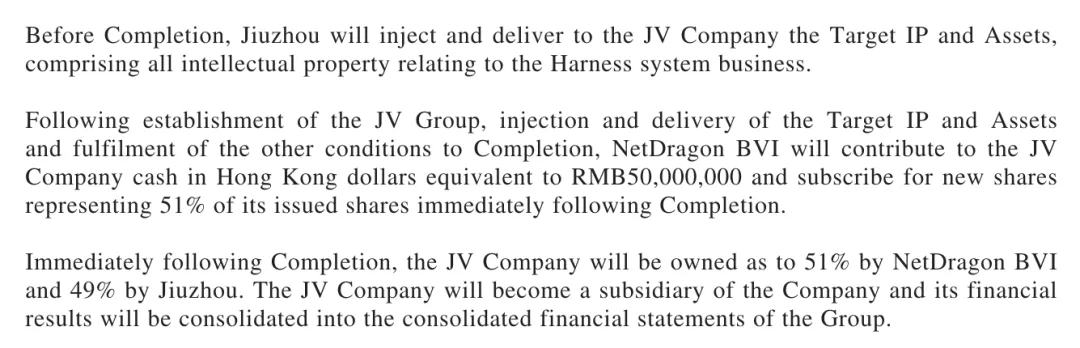
图2:公告第3页,列明Harness相关资产、拟出资额及完成后的股权结构。
风向一:短剧公司的能力,开始向AI工具和服务延伸
短剧企业过去擅长选题、制作、投放与发行;AI工具若要真正进入生产线,则需要稳定的素材管理、角色一致性、镜头生成、配音翻译、审核与交付流程。公告把“内容创作平台”“模型API”“翻译服务”列为合营业务,说明双方计划探索的并非只为一部剧提效,而是更具复用性的技术服务。
这类服务的商业价值,取决于能否形成可重复使用的产品,能否向合营双方之外的客户收费,以及每次生成、修改和交付的成本。公告第三批认股权证条件要求“外部市场化收入占整体ARR至少40%”,也是一个值得留意的信号:未来业绩考核看重外部客户带来的收入。
风向二:漫剧可能成为应用场景,但优质内容仍是门槛
AI生成式微短剧,与真人短剧共享一部分底层需求:故事IP、剧本拆解、分镜、角色设定、镜头制作、声音、字幕和多语言版本。若一套工具能把这些环节串起来,AI剧有可能成为其应用场景之一。这属于产业推演;网龙此次公告并未写明合营公司将制作或发行漫剧。
从政策看,赛道已经得到明确关注。北京市通州区2026年发布的措施将“微短剧及AI漫剧”并列,支持AI在策划创作、场景生成和画面制作中的应用,也提出算力对接和AI工具服务;上海市同年出台了AI赋能微短剧的专项措施。(https://www.bjtzh.gov.cn/bjtz/zwgk/zcwj/bmwj/2026062713523854714/
https://whlyj.sh.gov.cn/gfxwj/20260525/ea0084fa39cc4b63a8699b54ffae09cb.html)
应用变多,也意味着内容竞争更激烈。漫剧若只是批量生成相似画面,很难长期留住观众。真正影响作品表现的仍是故事、人物、节奏与画面的一致性。
风向三:算力可能是关键投入,但不能把“计划用途”看成“已获订单”
视频和图像生成依赖计算资源。作品量、时长和修改次数上升时,算力成本、生成速度与稳定性就会直接影响项目能否交付、是否赚钱。因此,未来的竞争不只在模型效果,也在工具流程能否减少重复生成和无效消耗。
网龙公告第9页提到:“仅在认股权证全部按初始行使价行使的假设下”,公司拟将约2.8亿港元相关所得款项净额用于发展AI业务、储备包括算力在内的关键资源,并赋能AI与游戏、教育业务。这说明算力被纳入其AI发展规划;但这些资金尚未因本次交易到位,公告也没有披露具体的算力采购规模、供应商或合营公司的算力支出预算。
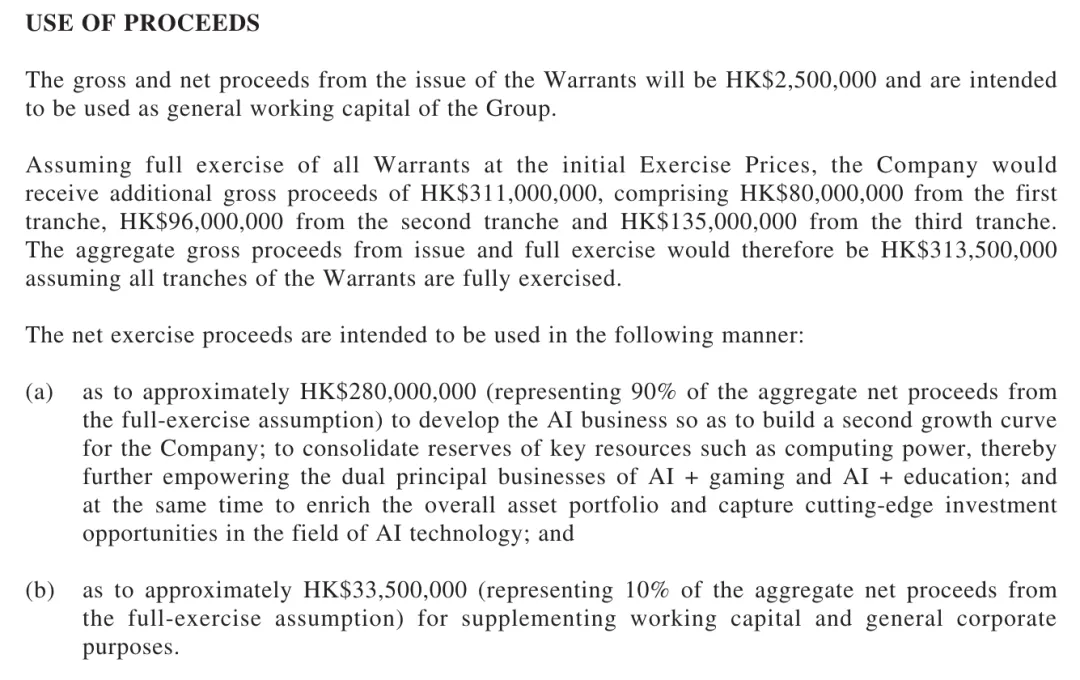
图3:公告第9页“USE OF PROCEEDS”。算力储备属于认股权证全部行使假设下的拟议资金用途。
风向四:资本更看重可验证的收入与成本控制
本次拟议安排里,2500万份非上市认股权证分三批,初步行使价分别为每股10港元、12港元和15港元。每批认股权证均附业绩条件,不代表九州文化当下已经取得2500万股网龙股票。
考核节点是网龙完成注资后的第3、9和15个月。公告规定,三批次“计入年化经常性收入(ARR)的月度收入”分别至少达到人民币7200万元、1.08亿元和1.53亿元,同时累计合并净亏损分别不得超过人民币500万元、1000万元和1500万元;第三批还须满足前述外部市场化收入占比要求。这些是未来行权门槛,不是合营业务已实现的业绩。
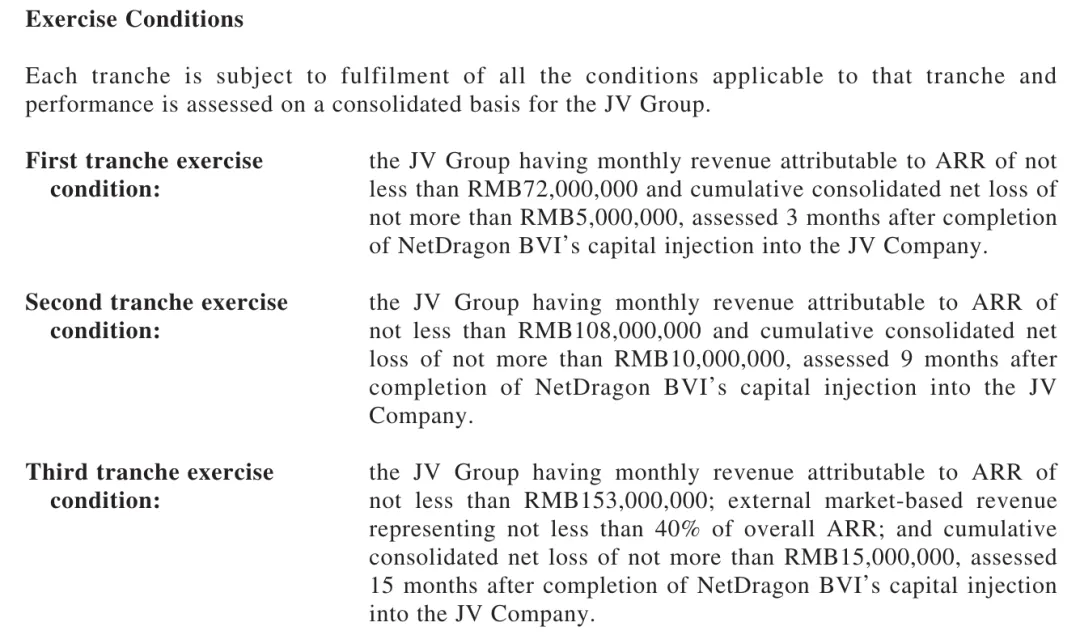
图4:公告第6页,列明三批认股权证的考核时间、收入和亏损条件。
这套设计释放的信号比较清晰:AI内容产业的资本故事,需要落到可核查的客户收入与成本控制上。对于AI工具公司、漫剧制作团队、算力服务商和发行平台,后续值得观察的是:谁能持续拿到付费客户、谁能在保证质量的前提下控制单部作品成本、谁能把工具能力复制到更多项目。
从这份公告能够看到的产业方向,是:“内容公司与技术公司尝试把IP、工具、算力和运营能力接到同一条业务链上,再用真实收入检验其价值”。漫剧可能从中受益,但具体项目与收益仍要等待后续披露和市场验证。

