AI短剧元年:成本砍到1/10,谁在赚钱,谁在烧钱
- 2026-11-18 08:20:33
中国微短剧市场,2024 年做到 504.4 亿元,同比 +34.9%,第一次把电影票房甩在身后。到 2025 年中,全国微短剧用户 6.96 亿、占网民近七成,人均单日使用时长 120.5 分钟,已经压过长视频。
而真正在改写这门生意底层逻辑的,是 AI。
业内把 2025 年称为「AI 短剧元年」,全年上线项目量同比增超 10 倍,单部制作成本被砍到真人短剧的 1/10 以下。本文主要拆解 AI 短剧的基本盘、商业模式以及行业玩家的业绩情况。
先说盘子有多大。
DataEye 研究院《2024 年微短剧行业白皮书》给出 2024 年市场规模 504.4 亿元、同比 +34.9%,首次超过同年电影票房;艾媒咨询口径略高,为 515 亿元(+35.1%)。把时间轴拉长看更直观:国内微短剧市场 2020 年才 9.4 亿元,2022 年 101.7 亿元,2024 年 504.4 亿元——四年膨胀约 50 倍,是继短视频之后增速领先的内容形态。
往前看,各家机构的增速判断方向一致、具体数字有分歧,核心是口径不同:
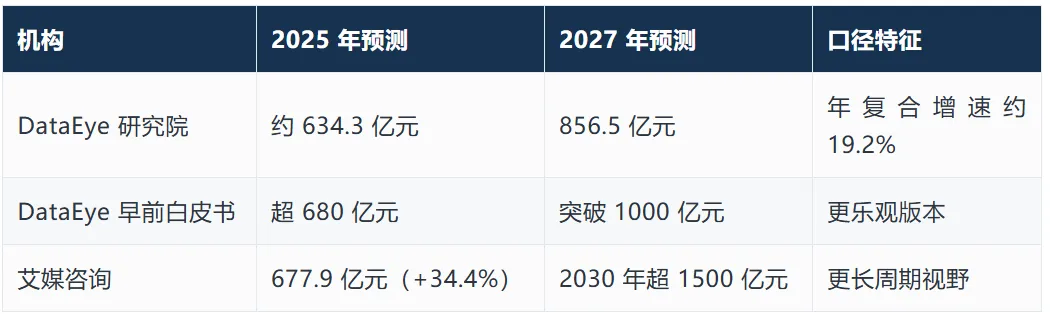
综合各家,行业共识是:2025—2027 年保持约 20%—35% 的年增速,2027 年前后冲到 850 亿—1000 亿元区间。这个增速背后,是用户侧的「全民渗透」在托底——中国网络视听协会口径,2024 年 12 月微短剧用户 6.62 亿、渗透率 59.7%;2025 年 6 月增至 6.96 亿、占网民近七成。明略科技的监测显示,微短剧周渗透率从 2025 年 2 月的 49.8% 一路爬到 2026 年 1 月的 53.4%,过了半数关口仍没见顶。
用户结构上,2025 年性别已趋均衡(男 48%、女 52%),31—50 岁是主力;银发人群用短剧 App 的月活超 4600 万、同比 +50%,三线以下城市占比约 49%。下沉市场 + 中老年,构成这门生意流量的核心基本盘。供给端同样在放量:2025 上半年市场参投短剧超 6.63 万部、新剧 3.96 万部,投流规模预计约 423 亿元(+28%)——而投流,正是后面要讲的分水岭。
AI 对短剧直接而显著的作用,是把成本结构打穿了。
真人短剧的制作成本近年不降反升:2023 年一部约 20 万—30 万元,2025 年已涨到 70 万—80 万元,头部精品能到 200 万—300 万元。CIC 灼识测算,传统头部短剧单部约 100 万元,而 AI 仿真人短剧只要 8 万—10 万元,整体降幅 80%—90%。明略科技的调研更激进:部分 AI 短剧制作成本已从 5 万元压到 1000 元以下,制作周期从数月缩到约 20 天,一部完整剧目 5—7 人的小团队就能做。
成本一旦塌下来,供给就喷了。明略科技口径,2025 全年 AI 短剧上线项目量同比增长超 10 倍,头部单剧投流 ROI 已经追平真人短剧、部分垂类反超;2025 年 6 月至 12 月 AI 短剧受众保持约 12% 的月复合增长,2026 年 1 月播放量 49.7 亿、环比近 2 倍,在微短剧受众中的月渗透率达 36.8%。快手给了个更直观的数字:平台 2025 年漫剧共 6 万部,2026 年预计攀升到 50 万部;2026 年 7 月短剧日均曝光达 2.3 亿。CIC 灼识则预计,中国 AI 短剧上线量将从 2025 年的约 6 万部增至 2026 年的约 17 万部,产能以近三倍速度膨胀。
内容形态上,AI 短剧已裂出 2D 动漫、动态漫、3D 动漫、AI 仿真人剧等品类,其中AI 仿真人剧被公认是增长潜力居首的形态——其新剧占比达 58.3%,是新剧占比过半的类型;百强漫剧榜里仿真人剧上榜 38 部。题材集中在奇幻、游戏、末世这类强想象力的方向,恰好补上真人短剧「拍不起」的空白。爆款已经出现:《奶团太后宫心计》《九尾狐男妖爱上我》两部 AI 短剧播放量均超 2 亿次。
受众结构是这里很有意思的一层:AI 短剧与微短剧整体的画像明显不同——男性占 62.4%、女性 37.6%,18—34 岁占六成以上,Z 世代男性是核心;付费人群占比 51.8%,高于微短剧整体。也就是说,AI 短剧不只是把成本降下来,还打开了一个「高付费 + 年轻男性」的增量市场,而不是单纯替代真人短剧。
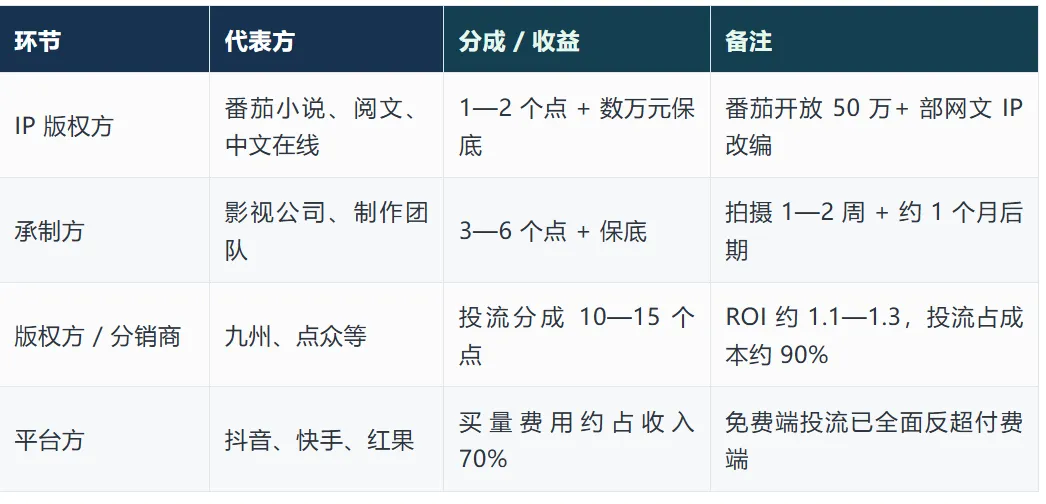
理解 AI 短剧,先得看懂它赚钱的两套逻辑。先跑通的付费点播(IAP)模式是「前几集免费引流 + 后续付费解锁」:在小程序链条里,IP 方拿 1—2 个点加数万元保底、承制方拿 3—6 个点、版权方/分销商负责投流拿 10—15 个点,ROI 常年压在 1.1—1.3 的窄区间里,投流占到成本的 90%。这是一门典型的流量生意,2024 年起已经进入存量期。
接棒的是免费广告模式(IAA):用户免费看,平台靠插播、开屏、原生广告变现。2024 年 IAA 规模约 250 亿元、同比 +150%,2025 年预计约 350 亿元、占整个市场 55%,已反超付费端。IAA模式复刻的是「免费网文 + 广告变现」的老路,用户门槛低、盘子大,天然契合中老年和下沉市场。代价是,商业红利高度向红果、快手这类握有流量的平台集中。
分账机制也在重构。以红果短剧为代表,平台按月向版权方和制作方分账,2025 年单月分账 5 亿—6 亿元,十几个版权方单月分账超 1000 万元。产业链的分钱结构,可以看这张表:
出海是第二个变量,也是第二增长曲线。2025 年海外短剧市场预计 210.7 亿元、同比 +145.7%,行业总收入超 23 亿美元。AI 与出海叠加产生了化学反应——AI 漫剧属动漫品类、多数国家审核更宽松,多语言配音即时生成,让低成本触达小语种长尾市场成为可能。但要泼一盆冷水:80%—90% 的出海短剧项目无法回本,多数平台仍处在「花钱赚吆喝」的买量扩张期——出海是空间问题,不是利润问题。
把这套账本套到上市公司身上,会看到一个清晰的断层:平台型玩家在赚钱,内容制作型玩家在烧钱。
昆仑万维(300418.SZ)是收入弹性居首的标的。公司以自研 SkyReels 视频大模型为底座,海外付费平台 DramaWave 与免费平台 FreeReels 双轮驱动。2025 年营收 81.98 亿元(+44.78%),其中短剧和 AI 短剧平台收入 16.17 亿元、同比暴增 864.92%,营收占比从 2.96% 跃到 19.73%,短剧业务毛利率 79.19% 显著高于同业。2026 年上半年归母净利润 10.88 亿元实现扭亏(扣非仍亏 4.58 亿元),AI 短剧收入 15.34 亿元(+163.3%)。但硬币另一面是销售费用高企——2025 年 41.82 亿元(+81.53%),短剧运营主体 2026 上半年仍净亏 12.14 亿元,「烧钱换规模」尚未收敛。
中文在线(300364.SZ)是「增收不增利」的典型。旗下 ReelShort 是短剧出海龙头,2025 上半年收入 3.84 亿美元(+270%)、海外收入领跑;新平台 FlareFlow 上线 7 个月注册用户超 3300 万。2025 前三季度营收 10.11 亿元(+25.12%)、短剧及 IP 衍生占比 46.9%,但同期销售费用 6.6 亿元(+93.65%),前三季净亏 5.20 亿元,全年预亏 5.8 亿—7 亿元。核心矛盾是投流成本刚性上涨,盈利拐点取决于投放效率与 ReelShort 的盈利修复。
掌阅科技(603533.SH)的处境更微妙。2025 上半年短剧等衍生收入 8.38 亿元(+149.09%)、占比超 50%,成为公司营收占比居首的业务;但全年营收 32.43 亿元(+25.53%)的同时,出现上市以来首次年度亏损、扣非亏超 2.1 亿元,前三季销售费用率高达 68.1%。一个关键信号:公司 2026 年 2 月公告澄清,预计 2025 年 AI 短剧收入不超过主营业务收入的 1%——也就是说,市场炒作的「AI 短剧」叙事,短期内难以兑现到利润,弹性更多在传统短剧产能和 IP 变现上。
快手(1024.HK)是另一头的样本。2025 年全年营收 1428 亿元(+12.5%)、经调整净利润 206 亿元(+16.5%),是产业链里盈利质量居前的一家。它的逻辑和内容公司不同:可灵 AI 作为创作基础设施向全行业输出(第四季度可灵营收 3.4 亿元),平台再以 IAA 广告消耗直接受益于短剧供给爆发,形成「工具收费 + 广告变现」的双重复利。
欢瑞世纪(000892.SZ)是转型样本,也是风险样本。2025 年营收 5.27 亿元(+36.84%),旗下两个抖音剧场累计播放破 81 亿、粉丝从 10 万增至 430 万;但扣非净亏 5.05 亿元(同比扩大 129%),销售费用 2.63 亿元(+316.49%)——短剧推广费激增直接加剧亏损。公司同样公告澄清 AI 短剧收入占比不足 1%,且正被证监会立案调查。
作为未上市参照系,点众科技(河马剧场、DramaBox 运营方)2025 年营收约 145 亿元,但整体毛利率约 10%、短剧净利率不足 1%,「高收入、薄利润」是短剧分销业态的常态。
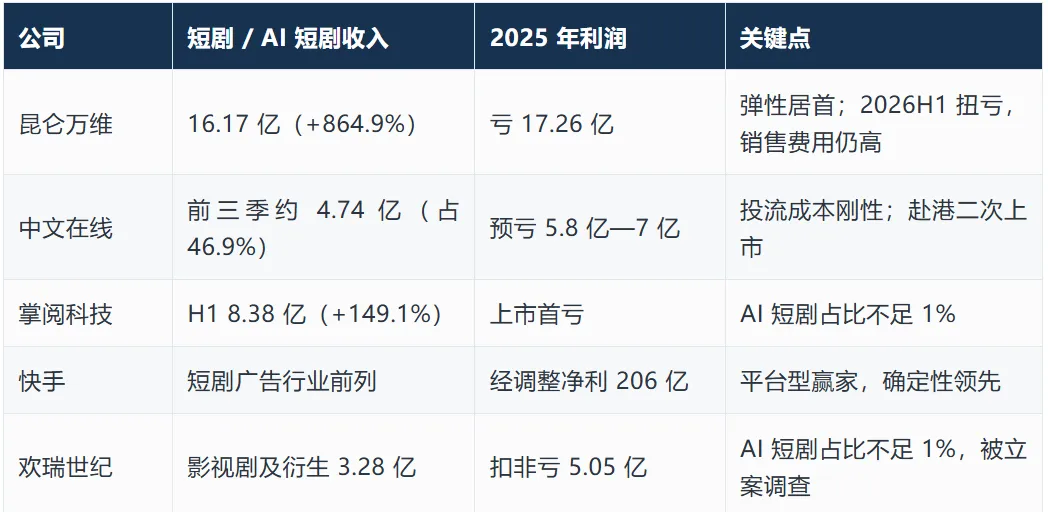
这张表背后的规律值得记牢:短剧对「收入端」的拉动立竿见影,对「利润端」的拉动普遍为负。昆仑万维短剧收入 +864.9%、掌阅 +149.1%、中文在线海外收入 +132.4%,都是收入层面的爆发;但销售费用增速几乎都跑在收入增速前面,行业性的「增收不增利」在 2025 年报里集中暴露。
把「业绩弹性」拆成三层,能看清市场到底在交易什么。第一层是收入弹性,已被充分验证,上面那串三位数增速就是证据。第二层是利润弹性,目前普遍为负——除平台型的快手、握有自研模型降本优势的昆仑万维外,多数公司的销售费用增速远超收入增速。第三层是估值弹性,高度依赖 AI 叙事:掌阅、欢瑞都因 AI 短剧概念出现股价异动,又都公告澄清 AI 短剧收入占比不足 1%,说明二级市场对「AI 短剧」的定价,明显跑在基本面兑现前面。
利润弹性能否转正,取决于两个变量:一是投流/销售费用的收敛节奏——昆仑万维管理层表示随运营模式成熟,销售费用将「逐步有序回落」;二是 AI 降本在毛利端的兑现深度——自研模型加工业化工作流,让 AI 内容占比提升与毛利率改善形成正循环。
但越是热闹,越要看清楚风险。
第一,盈利不确定性。80%—90% 的出海短剧项目无法回本,多数平台每天近八成收入投入投流,买量成本刚性上涨可能持续侵蚀利润。第二,监管合规。AIGC 类微短剧已纳入审核体系,2026 年 4 月 1 日起未备案的存量动画微短剧被强制全网下线,合规成本上升。第三,内容同质化。AI 产能三倍扩张的同时,大量短剧在人物长相、场景光影、剧情套路上高度雷同,「刷来刷去都是同一张脸」,用户留存可能恶化。第四,业绩预期落空。多家公司 AI 短剧收入占比不足 1%,题材炒作与基本面兑现之间有明显时间差。第五,平台依赖。掌阅这类公司销售费用率高达 68%,深度绑定单一流量生态,议价能力和利润率都受制于人。
把这五点收拢成一句话:AI 短剧这条赛道,需求是真的、降本是真的、供给爆发也是真的,唯独「赚钱」这件事,目前看还是比较困难,内容制作方的盈利窘境或将持续一段时间。它现在更像一场基础设施竞赛——平台收流量税,模型方卖铲子,内容公司负责把产能铺满、把亏吃下来,赌的是规模起来之后的那一轮利润兑现。

