中秋长文丨7月修仙、8月脑洞、9月萌宝:拆解短剧爆款,看懂下一个千亿赛道
- 2026-10-02 05:21:31
中秋长文丨7月修仙、8月脑洞、9月萌宝:拆解短剧爆款,看懂下一个千亿赛道据 DataEye 研究院 2026 年上半年报告,2026 年中国微短剧(含 AI 剧漫剧)市场规模预计突破 1210 亿元,其中 AI 剧漫剧超 400 亿元,免费模式真人微短剧约 573 亿元。2025 年行业产值已达千亿,接近电影票房两倍。 用户规模在跳涨。截至 2026 年 5 月,微短剧用户规模达 8.51 亿,占网民总数 66.7%。近 4 个月新增用户约 1.33 亿,涨幅接近 20%,创近两年新高。增长的主要推手是 AI 剧和漫剧内容的引入——新内容形态拉来了以前不看短剧的人。 再看一个最具冲击力的数字:红果短剧日活 1.68 亿,超过腾讯视频、爱奇艺、优酷和芒果 TV 四家日活之和(合计约 1.55 亿)。一个上线刚满三年的短剧 App,日活压过了四大长视频平台的总和。红果月人均使用时长 26.9 小时,已超越在线视频平台;人均单日使用时长从 2024 年 1 月的 97 分钟攀升至 2026 年 2 月的 125 分钟。短剧 App 用户粘性已超越长视频,跃居视听细分应用第二位。 产量数据更能说明问题。2026 年上半年全网共上线微短剧 36.7 万部,其中 AI 短剧占比约 95%。高峰期每 20 秒就有一部新作诞生。短视频应用人均单日使用时长从 2024 年的 118 分钟增长到 2026 年的 142 分钟——用户的时间在向短剧迁移。 但繁荣背后是极端分化。DataEye-ADX 统计显示,84% 的真人微短剧热力值低于 100 万,近 97% 低于 500 万,真正突破 1000 万的头部作品占比仅 1%。2026 年 8 月热力榜百强榜中,热力值总额仅 2.9 亿,较 7 月下跌 23%,仅 1 部作品热力值超千万。这意味着短剧市场的"火",是"赢家通吃"的火,不是"人人有份"的火。 一个关键背景:2026 年 7 月 27 日,国家广电总局局务会审议通过《微短剧发展管理办法》(总局令第 16 号),自 9 月 1 日起施行。这是中国首部针对微短剧领域的专项部门规章,确立分类分级管理机制。配套的 AI 微短剧分类分层标准于 7 月 1 日起施行——投资额达 80 万以上按"重点微短剧"管理,30-80 万按"普通微短剧",不足 30 万按"其他微短剧"。行业正式从野蛮生长进入法治化监管阶段。 再看制作端格局。8 月热力榜百强榜中,番茄占 79 席、快创 13 席、麦芽 5 席。制作方绘声绘影凭 13 部关联短剧斩获 4629 万热力值,是唯一热力值超 4000 万的在投制作方。杭州刚刚好影视排第二,26 部、3281 万热力值。江西博霖影业仅上榜 1 部作品《王牌保镖,从营救女友开始》,但拿下 932.4 万热力值,跻身百强榜第二。行业腰部和长尾大量小公司共享剩余份额,两极分化严重。 发行端也在洗牌。番茄以 79 席、2.27 亿热力值稳居发行第一,快创 13 席、4798.87 万,麦芽 5 席、969.09 万。这意味着番茄几乎垄断了投放端的发行渠道——79% 的百强剧都是番茄发行的。发行渠道的高度集中,让中小制作方的议价空间进一步压缩。 根据 DataEye-ADX 2026 年 8 月数据,短剧热投题材呈现清晰的梯队结构: 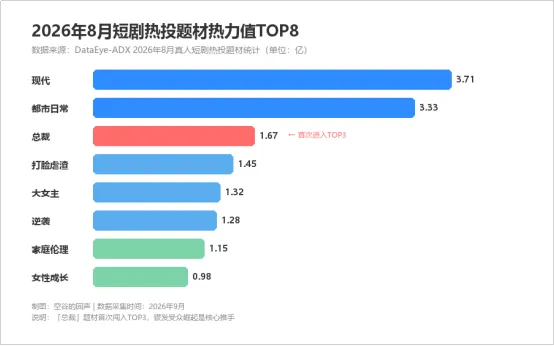
第一梯队是"现代"和"都市日常"——现代题材关联短剧 708 部、热力值 3.71 亿;都市日常 612 部、3.33 亿。这两个题材覆盖面最广,是行业基本盘。为什么稳?因为"停车位被占""婆媳吵架""邻居占便宜"这些场景谁都能代入——不需要理解复杂世界观,情绪就能直接到位。 第二梯队出现了新面孔:"总裁"题材首次闯入 TOP3,296 部、1.67 亿热力值。这个变化的推手是银发受众。8 月热力榜百强榜唯一破千万的剧《五十岁隐藏身份,我遇见真爱》就是典型——中年总裁恋爱题材,8 月热力值达 1027.2 万。 第三梯队是大女主(1.32 亿)、逆袭(1.28 亿)、家庭伦理(1.15 亿)、女性成长(0.98 亿)。值得注意的是,打脸虐渣(1.45 亿)较前几月明显回落。DataEye 指出,总裁、大女主、家庭伦理、女性成长排名均上涨,题材多样性正成为新趋势。潜力元素中,银发、强强联合、大叔等题材虽暂未上榜,但单剧热力值效率较高,属于潜力赛道。 2026 年上半年,真人微短剧热力值总额 51.4 亿。但月度趋势很清楚:1 月达上半年最高值 11.66 亿,此后持续下滑。到 8 月,热力值仅 4.52 亿,较 7 月再降 14%,达今年以来最低值。 投流端在收缩,但播放端在涨。8 月抖音端原生播放增量共计 400.11 亿,较 7 月涨超 18%。新剧热力值比重近三个月持续上涨,8 月占比超 70%。这说明投流买量的旧打法退潮,平台原生分发正在成为新的流量主通道。 同时,8 月百强榜新剧热力值中,除番茄外,快创表现亮眼,霸榜 13 席。绘声绘影的制作《五十岁隐藏身份》成为唯一破千万的真人剧,江西博霖影业的《王牌保镖》以 932.4 万排第二。8 月抖音端热力榜 TOP3 分别是《五十岁隐藏身份,我遇见真爱》《嫌疑人的秘密》《意外中奖,傻弟竟成姐姐靠山》——银发甜宠和家庭伦理包揽了头部。 过去一部真人短剧的成本在 30-80 万之间,头部作品可达 150 万以上。AI 漫剧把成本压到 1-5 万——有些个人创作者甚至几千块就能出一季。据国际在线报道,《万妖图录传》出品方贵州梦绘星界初创团队仅 6 人,3 月才注册成立,注册资本 10 万元。一名新人动画师的算力成本一天 700-900 元,团队要求每人每天算力消耗必须达到 500 元。 这种成本结构的革命性在于:以前只有资本方才能进场,现在一个美术生用 AI 就能开工。但代价是产能过剩——上半年 22.19 万部 AI 漫剧里,播放破亿的只有 1055 部,破亿率 0.47%。爆款率更低,不到 0.2%。据行业测算,AI 短剧万次播放收益从 2024 年的 30 元跌到 2026 年的 5-10 元,内容报价从每分钟 5000 元大幅下跌。 一个直接的对比:真人短剧成本 50 万,按万播单价 5 元需要约 2 亿有效播放才能回本;AI 漫剧成本 3 万,需要约 1200 万有效播放。看起来 AI 容易回本,但 95% 的 AI 剧完播率不足 15%,平台不给后续流量——拍出来不等于有人看。约 90% 的 AI 制作公司处于亏损状态。 三大主流平台的题材偏好截然不同: 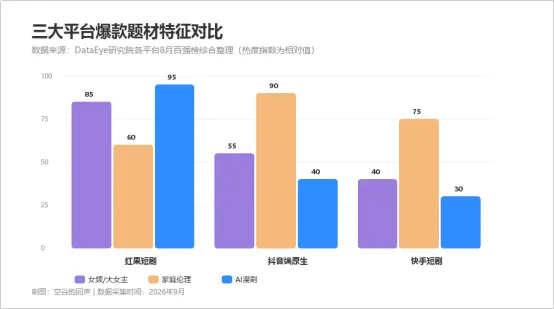
红果短剧——AI 漫剧的主场。8 月热播总榜 TOP10 中,AI 漫剧占 7 席,只有 3 部真人剧拿到名额。但就是这 3 部里的《好雨知时节》,拿了 7813 万热度断层第一,把第二名《谁说纨绔不能当状元》的 6479 万直接甩开 1300 多万。在红果,AI 漫剧是基本盘,但真人剧的天花板仍然更高。 红果的用户结构决定了它的题材。45-54 岁占 28%,55 岁以上占 25.4%,合计过半。三线及以下城市占 55% 以上。50 岁以上银发用户达 4074.5 万,银发集中度 87.6%——短剧 App 里的银发族,十有八九在看红果。银发重生、中年逆袭、女频大女主题材在这里天然有土壤。 抖音端原生——家庭伦理和银发甜宠的温床。8 月播放增量 400.11 亿,连续两个月上涨。《五十岁隐藏身份,我遇见真爱》以 8.5 亿热度断层登顶,《女儿在楼道里啃馒头,我不忍了》5.6 亿紧随其后,《庄园保姆,成了全家白月光》5.2 亿排第三。TOP3 累计热度突破 19.3 亿。 抖音的家庭场景用户多,"傻弟""姐姐""老公""婆婆"这些家庭角色词直接对应中国"熟人社会"的日常冲突。8 月抖音端原生播放增量超 10 亿的剧,剧名几乎都是关系词。这些场景不需要理解复杂设定,每个普通人都能瞬间代入。 快手短剧——老铁文化和下沉市场。8 月 TOP3 是《恩情未远》7130 万、《妻儿岂容轻辱》7039 万、《落叶归乡见真情》5528 万。年代感和乡土题材在这里吃得开,男性占比高于其他平台。快手的逻辑和抖音不同:抖音重新概念包装,快手重惩恶扬善。抖音在用都市新概念制造话题爆款,快手在用传统乡土深耕下沉市场。同一个短剧赛道,爆款题材各不相同。 补充一组平台 TOP5 的具体数据。8 月抖音端:《五十岁隐藏身份,我遇见真爱》8.5 亿、《女儿在楼道里啃馒头,我不忍了》5.6 亿、《庄园保姆》5.2 亿、《民间故事正能量》3.7 亿、《三万英尺,她没有低头》3.6 亿——银发甜宠和家庭亲情包揽前五。8 月快手端:《恩情未远》7130 万、《妻儿岂容轻辱》7039 万、《落叶归乡见真情》5528 万——伦理爽剧霸榜。 平台调性决定题材命运。红果的中年用户是付费主力,抖音的家庭场景用户是流量主力,快手的老铁文化催生乡土题材。同一部剧在不同平台表现差异巨大,底层逻辑就在这里。 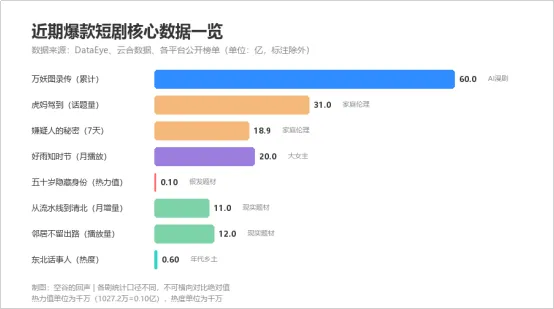
代表案例:《虎妈驾到》全网有效播放量超 20 亿,抖音话题播放量 31 亿;《嫌疑人的秘密》上线 7 天 18.95 亿;《邻居不留出路,我反手挖鱼塘》播放量破 12 亿;《老公的工资,婆婆的账》以 6012 万热度闯入红果 TOP10——月薪四万二全交妈,老婆两百块生活费过三年饿出胃溃疡。 为什么火?8 月抖音端原生播放增量超 10 亿的剧,剧名中多带有家庭角色词。停车位被占、宅基地纠纷、邻里争议、婆媳矛盾——不需要理解复杂世界观,情绪就能直接到位。这类剧的核心不是皮的冲突,是"我身边就发生过这种事"的代入感。 家庭伦理剧的天花板也很清楚:它很难做 IP 连载。一部《老公的工资,婆婆的账》拍完就完了,很难像《万妖图录传》那样一季接一季。所以家庭伦理是"量大量子快"的赛道,但单剧生命周期短。 还有一个被忽视的维度:家庭伦理剧的评论区本身就是内容。8 月《老公的工资,婆婆的账》上线后,"扶弟魔""婆媳账"这些词在评论区刷屏——观众看完剧后在评论区继续吵架,互动量比正文还高。这说明家庭伦理剧的情绪供给不只停留在屏幕上,还会延伸到社交互动中。 抖音 8 月的数据更能说明这一点。TOP10 中《民间故事正能量》3.7 亿、《三万英尺,她没有低头》3.6 亿、《退休后我在七零赚钱养家》3.3 亿——前五全是银发甜宠或家庭亲情题材。这类剧不需要精美画面,靠的是"我身边就发生过这种事"的代入感。 代表案例:《五十岁隐藏身份,我遇见真爱》热力值 1027.2 万,8 月唯一破千万,在抖音端以 8.5 亿热度断层登顶;《十八岁太奶奶驾到,重整家族荣耀4》10 天播放突破 20 亿;《六十岁觉醒,告别三十九载烂婚姻》闯入 8 月热力榜 TOP30。 数据揭示了一个残酷真相——短剧最大的付费群体是中老年人。据 QuestMobile《2026 短剧行业洞察报告》,红果 50 岁以上用户达 4074.5 万,占整个短剧 App 银发用户月活总量的近九成。据中国传媒大学与腾讯研究院联合报告,45 岁以上群体在付费用户中占比已超四成。 更深一层的数据:据《2024 微短剧行业生态洞察报告》,六成受访中老年用户从未为微短剧付过费,每月消费 50 元及以下(含完全不消费)合计占 92%。他们不付钱,但他们花时间——日均 125 分钟的停留时间就是红果的广告资产。银发用户对广告的接受度比其他媒体受众高出约 40%。 银发题材的爆点在于用"重生""穿越""隐藏身份"等爽文公式,包装中年人的情感诉求——他们也想被爱、被尊重、重新来过。这个赛道刚被打开,制作方还在试水阶段。 具体到题材分化,银发题材内部也在裂变。8 月热力榜 TOP30 中,总裁题材占 13 席,大多面向中老年用户。《五十岁隐藏身份》是银发+总裁,匹配的是中年女性的情感缺口;《六十岁觉醒》是银发+婚姻觉醒,匹配的是中年女性的"重新选择"诉求。这两个子赛道正在快速分化,但都指向同一个受众池——45 岁以上的免费模式用户。 据剧短短报道,银发用户日均视听时长从 2024 年 1 月的 97 分钟攀升至 2026 年 2 月的 125 分钟。这不是"偶尔看看",而是"每天两小时的固定习惯"。银发用户的时间密度已经追平甚至超过了年轻用户。 代表案例:《好雨知时节》上线 24 小时热度 8485 万,16 小时付费端播放破亿,13 天站内播放 20 亿,评分 9.5。在 8 月红果热播总榜 TOP10 里,它是唯一一部真人剧登顶的作品,7813 万热度把第二名甩开 1300 多万。 传统女频短剧的"狗血虐恋"模式已经让观众疲劳。据艺恩数据,2025 年 TOP30 短剧中,治愈救赎题材增长 6%,重生、穿书等奇幻题材占比明显提升。观众不再满足于看女主被虐后等男主来救,而是要看女主自己掌控命运。 这个转向还跟演员号召力有关。暑期档一份战报显示,去年头部作品动辄 30 亿播放量起步,今年没有一部破 30 亿的真人剧。多位短剧顶流出演的作品热度止步 5000 万,被戏称为"5000 万保卫战"。演员流量红利在稀释,内容质量成为唯一竞争壁垒。 《好雨知时节》的案例很值得拆。它不是靠"嫁入豪门"的老套路火的——核心爽点是"我值得更好的生活"。据 DataEye 数据,这部剧上线 24 小时热度 8485 万,16 小时付费端播放破亿,13 天站内播放 20 亿。在红果 8 月热播总榜 TOP10 里,它是唯一一部真人剧登顶的作品,7813 万热度把第二名 AI 漫剧甩开 1300 多万。在 AI 漫剧数量碾压的背景下,这个成绩说明了什么?说明观众要的不只是"有得看",而是"值得看"——AI 能量产画面,但量产不了好故事和好表演。 代表案例:《万妖图录传》系列累计播放突破 60 亿,第十二季首日热度 1.37 亿,创红果平台最高热度纪录,也是红果唯一热度破亿的漫剧;《谁说纨绔不能当状元》月增播放超 20 亿,8 月 AI 漫剧 TOP10 登顶;《咱家剑宗团宠小师妹》系列累计播放破百亿。 DataEye 数据显示,红果 TOP10 中 AI 剧占比从 1 月的 30% 飙升到 8 月的 90%。暑期档总观看人次从去年 9.2 亿暴涨到 59.4 亿,增幅 546%。但去年是真人剧的天下,今年连一部破 30 亿的真人剧都找不出来了。 AI 漫剧的爆点很明确:成本仅为真人剧的 1/50 到 1/10,制作周期从月级压缩到周级。玄幻、修仙、异能这些真人实拍烧钱都难落地的题材,AI 漫剧能轻松驾驭。红果 3D 漫热度占比从 1 月的 3% 飙升至 6 月的 39%。8 月 AI 漫剧 TOP12 第一名累计播放量突破 123 亿。 但代价是残酷的:超九成制作公司亏损。万播收益从 2024 年的 30 元跌到 2026 年的 5-10 元。完播率方面,头部真人短剧稳定在 40% 以上,AI 漫剧普遍不足 15%。红果 AI 漫剧板块的峰值完播率从 42% 腰斩至 19%。用户日均观看时长环比下滑 23%。 还有一道"恐怖谷"要过——视觉上"不是真人"的感觉让用户几秒内划走。目前只有 3D 建模+IP 连载的头部作品能跨过这道坎,大量中尾部 AI 剧拍完就石沉大海。 AI 漫剧的成本优势正在被投流成本吃掉。短视频平台分配流量的核心权重是完播率,AI 漫剧完播率天然偏低,意味着同样花钱投流,AI 剧获得的后续流量远低于真人剧。成本省了,但流量买不来了。 再扩展几个关键案例。《咱家剑宗团宠小师妹》第五季在 8 月以 6319 万热度排 AI 漫剧第二,靠的是半魔血统女主+群像师兄的设定,没有工业糖精——团队做到第五季还能守 6000 万档,说明 IP 底盘稳。但更典型的是《垃圾桶里的寻人启事》——只用孩童视角讲亲情,克制催泪,收获 4731 万播放。这种反套路黑马正在增多,说明观众对"打怪升级"已审美疲劳,题材在向"反差错位"和"轻松搞笑"迁移。 代表案例:《从流水线到清北》月增量近 11 亿,闯入 8 月热力榜 TOP3,按 DataEye 百强榜数据,热力值达 895 万;非遗题材《香云纱》累计热度近 5000 万;《邻居不留出路》播放破 12 亿。 2026 年 5 月,国家广电总局印发《微短剧精品创作传播计划》,明确扶持现实题材。8 月在郑州举办微短剧精品创作传播交流活动,政策红利叠加观众审美升级,从"爽感"到"价值感"的转向正在发生。这类剧的爆点不是狗血冲突,而是"真实"——真实的乡村生活、真实的文化传承、真实的小人物奋斗。 更值得关注的是政策端的具体动作。8 月在郑州举办的微短剧精品创作传播交流活动上,DataEye 剧查查现场发布行业数据,与会者明确了重点创作方向:乡村振兴、非遗民俗、传统文化、基层治理、普法科普等赛道。多位制作方代表表示,企业已主动调整创作结构,削减套路化快餐内容,将创作资源向现实、主旋律、地域文化题材倾斜。配套扶持、评价体系、产业保障正在同步完善。 《好雨知时节》同时拿了评分 9.5 和播放 20 亿,说明精品化和流量可以兼得。这个案例给了行业一个信心:观众审美在升级,但不是在排斥爽感,而是在要求"爽感+质量"。 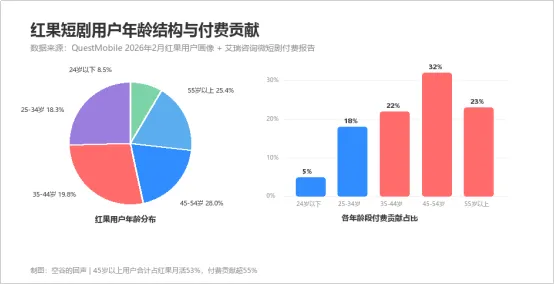
这组数据颠覆了大多数人的直觉。红果短剧 45-54 岁用户占 28%,55 岁以上占 25.4%,45 岁以上合计超 53%。短剧 App 短剧用户中男性占 60.1%、三线及以下城市占 55.2%——这是一个中老年男性主导、下沉市场为基本盘的生态。 银发用户的付费习惯是另一面。据中国传媒大学与腾讯研究院联合报告,六成受访中老年用户从未为微短剧付过费。但 45 岁以上群体在付费用户中占比已超四成,成为新主力。据艾媒咨询数据,25-34 岁占付费消费者的 46.0%,45 岁以上单次金额更高。 这里有一个看似矛盾但合理的结构:中年人是付费主力,但用免费模式的人更多。红果用免费模式拉来被付费墙挡在外的银发用户,靠广告变现。用户日均停留 125 分钟,广告接受度高出 40%,用时间换内容。红果 2025 年约 200 亿元广告收入的底层,就是这群人。 腾讯研究院报告显示,微短剧用户中女性占比 56.8%,与红果的中老年男性主导结构形成对比。据艺恩数据,短剧观众以女性为主,占比达 67%,近五成集中于 25 至 34 岁区间。两个数据口径不同——一个统计全行业用户,一个统计内容消费活跃用户,但都指向同一个结论:短剧的核心消费人群不是年轻人,而是 35 岁以上的中年群体。 银发群体的付费意愿高,但消费动机与年轻人不同。45 岁以上观众更倾向于为"熟悉的情感模式"和"稳定的内容质量"付费,而非为"新鲜感"或"话题性"付费。这意味着面向银发群体的短剧需要强调"确定性"——故事逻辑清晰、情感走向可预期、价值观符合传统认知,而非追求颠覆性创新。 短剧的商业模式高度依赖完播率。关键数据: 40 集以上长剧平均完播率不到 25% 20 集以内精品短剧完播率可达 60% 以上 12-16 集口碑好的项目,完播率突破 60% 58.63% 的观众会倍速播放,单集长剧平均中断 12 次 集数每增加 12 集,完播率就出现明显下滑 这是短剧"短"的本质:不是为了短而短,是为了完播率而短。同样的逻辑致命地适用于 AI 漫剧——头部真人短剧完播率稳定在 40% 以上,AI 漫剧普遍不足 15%,红果 AI 漫剧板块峰值完播率已从 42% 腰斩至 19%。平台算法以前 100 次曝光的完播率为核心分配后续流量,AI 剧的开篇完播率天然偏低,意味着后续流量分配天然吃亏。 据新浪财经报道,2026 年上半年国产新剧平均篇幅已降至 27.6 集,降幅虽然不剧烈,但剧集体量收缩趋势明确。集数做减法的同时,完播率在做加法。一位后期公司负责人说"以前后期是凑合就行,现在头部项目留给我们三四个月是常态"——钱正在从"堆集数"转向"做密度"。 据第一财经报道,8 部头部 AI 漫剧单月合计增加逾 100 亿次播放量。但这个数字放在 22.19 万部的总盘子里,占比微乎其微。产能爆炸的另一面是残酷的淘汰率:上半年播放量破亿的 AI 漫剧仅 1055 部,破亿率 0.47%,超九成作品连成本都收不回来。 分析 8 月所有爆款,无论题材怎么变,都指向同一个核心——精准的情绪供给。家庭伦理给代入感,银发重生给补偿感,大女主给掌控感,逆袭打脸给爽感,现实非遗给治愈感。 短剧的爆款公式从来不是"好故事",而是"准情绪"。故事可以粗糙,但情绪必须精准。观众为什么在凌晨 3 点还在刷短剧?不是为了看一个好故事,是为了那一刻的情绪释放。 这里有一个容易被忽略的维度:情绪供给的"颗粒度"在变细。以前一部剧给一种情绪——打脸虐渣给爽感,大女主给掌控感。现在的爆款开始做"复合情绪"——《好雨知时节》同时给了掌控感(女主自己说了算)和治愈感(不是嫁豪门而是自我成长);《垃圾桶里的寻人启事》同时给了催泪感和反套路的新鲜感。情绪越复合,受众覆盖面越宽,但操作难度也越高——这也是为什么头部作品越来越稀缺。 具体到 8 月抖音端 TOP3:银发甜宠给了中老年人"被爱"的补偿感,亲清虐心+绝地反击给了观众"解气"的爽感,庄园保姆给了年轻女性"治愈"的慰藉感。三种不同情绪,三个不同受众群体,但这盘逻辑走通了。 红果的免费模式靠广告,抖音端原生靠品牌植入和话题流量,付费解锁模式靠 IAP。据行业数据,万次播放收益从 2024 年的 30 元跌到 2026 年的 5-10 元。一部成本 100 万的剧,在万播单价 5 元的情况下需要约 2 亿有效播放才能回本。免费集转化率约 3%-5%,付费用户复购率约 25%。 南都大数据研究院统计红果热榜 100 部 AI 漫剧发现:玄幻修真、都市逆袭、古风女频三类题材占比超过 80%,九成作品套用"压抑—开挂—打脸"三段式结构。同质化直接导致用户审美疲劳,是完播率持续走低的重要原因。 但海外市场是一个例外:据 DataEye,2026 年海外微短剧市场规模预期从 50 亿美元上调至 60 亿美元,中国出海厂商贡献超九成收入。上半年海外内购收入约 12.7 亿美元,同比增长 13%;下载量 14.41 亿次,同比增长 79%。TikTok 投放数据显示,相较年初,5 月北美投放消耗增长 954%,欧洲增长 887%,东南亚增长 768%。中国短剧模式正在全球落地。 关键的反差在这里:国内万播收益 5 元,海外 AI 短剧付费转化率却达到 23.6%,逼近真人短剧的 23.9%。同样的 AI 短剧,在国内是"完播率不足 15% 的亏损赛道",在海外反而跑通了付费模型。 把账算清楚。一部真人短剧成本 50 万,万播单价 5 元,有效播放约总播放的 20%-40%,需要约 2 亿有效播放才能回本。一部 AI 漫剧成本 3 万,同样单价下需要约 1200 万有效播放。看起来 AI 漫剧回本容易,但 95% 的 AI 剧完播率不足 15%,平台算法不会给后续流量——拍出来不等于有人看。 据央视财经报道,AI 短剧行业在半年内已从"缺产能"变成"产能过剩",内容报价从每分钟 5000 元大幅下跌。约 90% 的制作公司处于亏损状态。行业里流传一句话:"AI 降低了制作门槛,但没降低爆款门槛。" 这也解释了为什么头部公司开始转向——从"堆量"到"做精"。绘声绘影在 8 月只投了 13 部,但总量排名行业第一。不鸣文化靠《万妖图录传》一个 IP 吃到 60 亿播放。精品化和 IP 化正在成为新共识。 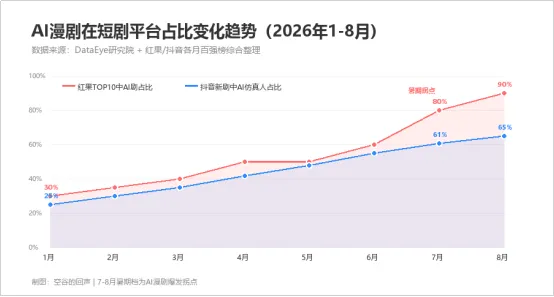
这是 2026 年最大的变量。红果 TOP10 中 AI 剧占比从 1 月的 30% 飙升到 8 月的 90%,抖音新剧中 AI 仿真人占比从 25% 升至 65%。暑期档(7-8 月)是爆发拐点。 更宏观的背景:2026 年第一季度全网上线微短剧 12.8 万部,AI 剧占 12.2 万部——但 95% 的 AI 剧仅贡献了约 4% 的实际播放流量。真人短剧以不到 5% 的市场总量贡献了 25 倍于 AI 漫剧的播放量。 但 AI 漫剧的优势同样明确:成本仅为真人剧的 1/50 到 1/10,制作周期从月级压缩到周级。DataEye 测算 2026 年国内 AI 剧漫剧市场规模将突破 400 亿元,但破亿率不足 0.5%,流量高度向头部集中。 红果免费漫剧 App 上线 4 个月,月活突破 2404 万,人均单日使用时长 90.7 分钟。3D 漫热度占比从 1 月的 3% 飙升至 6 月的 39%——3D 漫凭借对宏大场景、玄幻斗法的呈现,在虚拟制作层面展现出低成本高表现力的工业化优势。 头部 AI 漫剧《万妖图录传》已更新到第十二季,全系列 200 集。出品方贵州梦绘星界从 6 人团队起步,注册资本 10 万——这是 AI 技术平权带来的新格局:以前只有资本方才能进场的赛道,现在一个美术生用 AI 就能开工。 但《万妖图录传》的成功恰恰说明了 AI 漫剧的困境:它不是靠 AI 自动生成,而是靠 6 人团队死磕动画质量。创始人说"决定作品天花板的不是算力参数,而是专业审美"。新人动画师一天算力成本 700-900 元,团队要求每人每天算力消耗必须达到 500 元。废片率一度高达 30%,他们从"被 AI 领着走"到"领着 AI 走"经历了漫长的磨合。 另一个案例:《归墟》由一位 90 后奶爸美术生单枪匹马完成;《咱家剑宗团宠小师妹》的创作者是一个人独立制作。AI 降低了制作门槛,但"一人公司"的产能天花板也很明显——这些创作者的工期能排到 2027 年已经算极限了。 红果 8 月 AI 漫剧 TOP12 里,第一名累计播放 123 亿,但行业爆款率不足 0.1%。头部通吃的同时,赢家越来越少。 南都大数据研究院统计了红果热榜 100 部 AI 漫剧的题材分布:玄幻修真、都市逆袭、古风女频三类占比超过 80%,九成作品套用"压抑—开挂—打脸"三段式结构。这种同质化直接导致用户审美疲劳,是完播率持续走低的重要原因。能杀出重围的,要么是靠 IP 连载打底(《万妖图录传》),要么是靠反套路脑洞突围(《谁说纨绔不能当状元》《垃圾桶里的寻人启事》)。 8 月 AI 漫剧 TOP10 里有一半以上是新面孔——脑洞漫剧、反套路作品正在取代打怪升级套路。《收租老汉第三季》5672 万、《大将军扛楼养活百万大军》5575 万、《家有萌娃三个》5547 万——这些剧的共同点是"零内耗",靠反差错位设定吸引观众。这种风向转变说明观众已经看腻了"开局废柴、一路开挂"的固定模板。 那些被红果 8 月 TOP10 挤到边上的真人短剧也在用另一种方式逆行。《好雨知时节》用 7813 万热度守住冠军,靠的是具体的好故事和演员表演的"微表情"——AI 漫剧到目前为止还做不到。"你可以用 AI 一秒生成一千个霸总,但生成不了郭宇欣眼角那一下红。"这条来自行业观察者的判断,可能是真人短剧最后的护城河。 但护城河能守多久是另一回事。暑期档另一组数据更扎心:去年头部真人短剧动辄 30 亿播放量起步,今年连一部破 30 亿的都找不出来。多位短剧顶流出演的作品热度止步 5000 万,被戏称为"5000 万保卫战"。真人短剧从"演员+剧本的闪电战"被逼成了"IP+口碑的持久战"。 结合 DataEye 百强榜和各月时点热度榜,三个月的变化轨迹很清晰: 7 月:DataEye 红果 AI 剧漫剧百强榜榜首《万妖图录传 第九季》峰值热度 1.19 亿,紧随其后的是第八季 1.07 亿。TOP13 全是 3D 漫,不鸣文化一家占 11 席。这个月是"3D 修仙+系列连载"的天下。 8 月:风向变了。《谁说纨绔不能当状元》以 6331 万登顶 AI 漫剧 TOP10。反套路脑洞剧取代打怪升级套路成为主流——此前统治红果的《万妖图录传》跌出前十。当天热播总榜 TOP10 里 AI 漫剧占 7 席,但真人剧《好雨知时节》以 7813 万断层第一——AI 漫剧数量碾压,但头部巅峰仍被真人剧守住。 9 月:《糯糯下山,师兄们慌了》以 7394 万登顶,TOP10 门槛升至 5645 万,水温整体抬升。同口径下 8→9 月在回暖——榜首从 6331 万涨到 7394 万。TOP5 分别是:《糯糯下山》7394 万、《精神小妹也要修仙机甲吗 S4》6794 万、《聚宝仙盆之玄灵根才是真 Boss S10》6572 万、《谁说纨绔不能当状元》6315 万、《满院亲戚全是上古大妖 S2》6250 万。 值得注意的是,《谁说纨绔不能当状元》从 8 月第 1 降到 9 月第 4,但它靠第二季补位到第 9——说明 IP 连载确实能延长生命周期,但衰减不可避免。同时 9 月 TOP5 里萌宝题材(《糯糯下山》)、机甲修仙(《精神小妹》)、杂灵根玄幻(《聚宝仙盆》)各占一席,题材分化比 7-8 月更明显。 三个发现值得注意: 第一,单剧衰退很快。《谁说纨绔不能当状元》8 月第 1 → 9 月第 4,头部位置基本撑不过一个月。要维持热度,只能靠连载——《万妖图录传》能从 3 月连载到 9 月还破亿,靠的是十二季持续供给。 第二,题材每两个月一轮换代。7 月 3D 修仙垄断,8 月反套路脑洞崛起,9 月萌宝+仙侠回来。这也意味着追热点不如建 IP——系列剧的 IP 生命周期远超单体剧。 第三,AI 漫剧的数量优势在扩大,但单剧爆发力仍不稳定。暑期档总观看人次从去年 9.2 亿暴涨到 59.4 亿,增幅 546%。但去年头部是真人剧 30 亿起步,今年 8 月 22 日热播总榜 TOP10 里真人短剧只剩一根独苗,其余九席全部被 AI 漫剧和 AI 仿真人剧霸占。 第四,红果 8 月有 13 部微短剧峰值热度超 6000 万,说明腰部在变厚。但红果在榜真人剧中新剧数量最低——平台已经把推荐流量向 AI 漫剧倾斜了。8 月红果漫剧 App MAU 突破 2404 万,技术路线很明确:流量总量在涨,但分配逻辑在变。 第五,题材迭代的底层规律越来越清楚:不是"哪个题材火就拍哪个",而是"哪个情绪缺口还没被填满就填哪个"。7 月修仙玄幻填的是"掌控感"缺口,8 月反套路脑洞填的是"新鲜感"缺口,9 月萌宝+仙侠填的是"治愈感"缺口。两个月一换,每换一次都是换一批情绪受众。 短期看,AI 漫剧继续放量,真人短剧向精品化收缩。平台政策分化明显——抖音 15 亿保底扶持真人精品,红果砍 AI 系数倒逼内容升级。红果这个动作的含义很明确:平台不再为 AI 剧提供额外的流量加权,倒逼 AI 漫剧靠内容质量自己争取完播率。这对腰部以下 AI 剧制作方是坏消息,但对精品化是好消息。 另一个值得关注的是人才流向。据行业观察,大量美术专业毕业生正在涌入 AI 漫剧赛道。《万妖图录传》出品方贵州梦绘星界的动画组长刘欣,3 月入职不到半年就当上了小组长——行业新、专业对口、成长快。但算力成本在烧钱,一天 700-900 元的培训成本,意味着新人不是来了就能产出,需要 1-2 个月成长期。行业正在从"人海战术"转向"精兵策略"。 中期看,题材进一步细分。传统的"战神""霸总"让位于更精准的情绪供给——"维权打脸""银发重生""非遗文化"这些垂直赛道会出现真正的头部玩家。红果 8 月那 7 席 AI 漫剧靠的也不是纯 AI,而是 3D 建模+IP 连载+细致叙事。DataEye 8 月报告明确指出:题材多样性正成为新趋势,打脸虐渣、逆袭等传统爽文题材热度回落,用户审美分化正在加速。 给行业几个具体的我的判断:第一,垂直场景的 AI 短剧(非遗、文旅、品牌定制)正在避开泛娱乐红海,平均完播率可达 62%,远超行业平均。第二,真人+AI 混合模式正在成为平台政策倾斜方向——抖音 15 亿保底扶持真人精品,红果砍 AI 系数倒逼内容升级。第三,出海是确定性增量——海外 AI 短剧付费转化率已逼近真人,60 亿美元市场还在扩。 长期看,短剧的精品化与主流化。当百花奖、白玉兰奖都开始纳入短剧,这个赛道已经完成了从"草根"到"正规军"的身份转变。2026 年 7 月实施的《微短剧发展管理办法》把行业从"跑量"推入"跑质"阶段,分类分级管理意味着低质量内容的空间只会越来越窄。 爆款的核心公式始终没变:精准的情绪供给 × 对的平台调性 × 可控的制作成本。三者缺一不可。 短剧这盘棋,2026年已经下到了中盘。 野蛮生长的窗口关了。AI漫剧的产能过剩了。投流买量的老打法退潮了。分类分级的监管落地了。 接下来能活下来的,只有三种人: 第一种,能把成本压到极致的——AI漫剧的工业化玩家。 第二种,能把情绪做到极致的——真人精品的内容玩家。 第三种,能把IP做到极致的——像《万妖图录传》那样,一季接一季,用十二季熬死所有追热点的人。 追热点的人,永远在换题材。建IP的人,永远在等风来。 这句话,放在短剧行业成立,放在任何一个内容行业都成立。
——AI时代丨有话说——
万字长文,数据拆解短剧爆款题材图谱
2026年短剧市场规模突破1210亿元,用户超8.5亿,红果日活1.68亿——但84%的真人短剧热力值不足百万,仅1%突破千万。爆款从来不是运气,是精准踩中了用户的情绪缺口。这篇文章来拆开短剧"火"的底层逻辑:不是所有题材都火,不是所有平台都火,不是所有人都能分到蛋糕。
一、先看大盘:短剧到底有多"火"
二、题材图谱:什么题材正在霸屏
热力值 TOP8:传统强势,银发崛起
投放端热力值在腰斩
制作成本结构的变化
三、平台分化:不同平台,不同"火"法
四、爆款解剖:五大赛道的爆点分析
家庭伦理:熟人社会的流量密码
银发题材:被忽视的金矿
大女主/女性成长:从"被虐"到"掌控"
AI 漫剧:格局颠覆者
现实/非遗题材:政策红利与精品化
五、深层逻辑:短剧为什么能火
用户端:谁在看,谁在付费
内容端:完播率决定一切
情绪端:"情绪价值"才是硬通货
商业端:钱从哪来,到哪去
成本端:回本到底有多难
六、AI 漫剧趋势:正在发生的格局重构
七、榜单变迁:红果 7-9 月热度趋势
八、短剧的"火"会烧向哪里
 戳蓝字「子安CC」关注我,不迷路
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

