真人剧 1 部顶 30 部?2026 短剧出海买量,AI 剧正在吞掉 80% 的投放预算
- 2026-10-04 08:37:01
短剧出海 | 原创:天征出海
真人剧 1 部顶 30 部?2026 短剧出海买量,AI 剧正在吞掉 80% 的投放预算
买量大盘的"隐形主角":AI 剧已占投放 80% |
2026 年短剧出海买量最容易被忽略的事实是:当你在 Meta / TikTok 后台看到短剧素材铺天盖地,真正吃掉预算的,已经不是真人拍的剧,而是 AI 生成的剧。
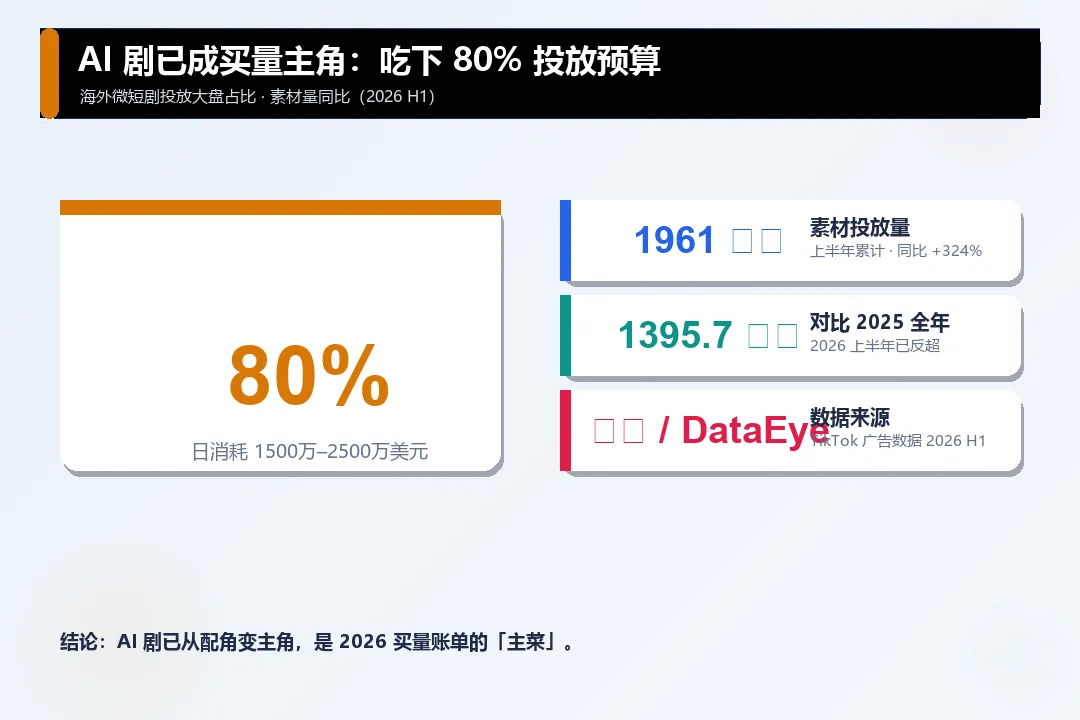
塔猴引 TikTok 广告数据(2026 上半年):AI 短剧已占海外投放大盘的 80%,日消耗高达 1500 万–2500 万美元。这不是小众尝鲜——它是当前买量账单的"主菜"。与之呼应,DataEye 口径(澎湃新闻 2026 转述)显示,上半年海外微短剧累计素材投放量 1961 万组、同比 +324%,已经超越 2025 全年 1395.7 万组的规模。投放量暴增的背后,AI 剧/漫剧批量出海是核心推手:AI 技术把制作成本压到地板,产能被直接拉爆,广告素材随之放量激增。
 |
为什么是 AI 剧吞预算:成本 1/30 + 产能碾压 |
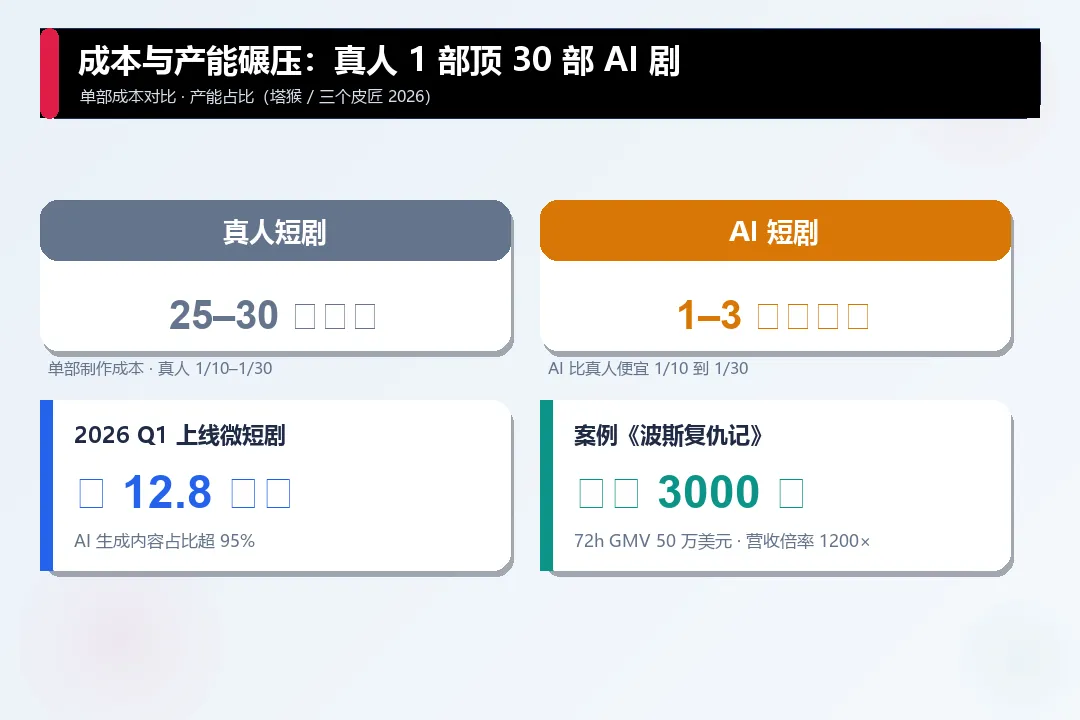
钱往 AI 剧跑,根子在账算得过来。塔猴整理的成本结构显示:海外真人短剧单部成本 25 万–30 万美元,而 AI 短剧单部成本仅 1 万–3 万人民币,是真人剧的 1/10 到 1/30。三个皮匠口径更直白——2026 年一季度全行业上线微短剧约 12.8 万部,AI 生成内容占比超过 95%。
成本差还在放大爆款的可能性。行业里有极端案例:一部中国创作者用 3000 元成本做出的 AI 短剧《波斯复仇记》,上线 72 小时用户付费总额达 50 万美元,营收倍率高达 1200 倍。对买量团队而言,这意味着同样的预算,AI 剧能产出数倍甚至数十倍的素材量,单位获客成本天然更低——这才是"吞掉预算"的真正逻辑。
 |
区域账单:北美 +954%、东南亚 +768%,钱往哪流 |
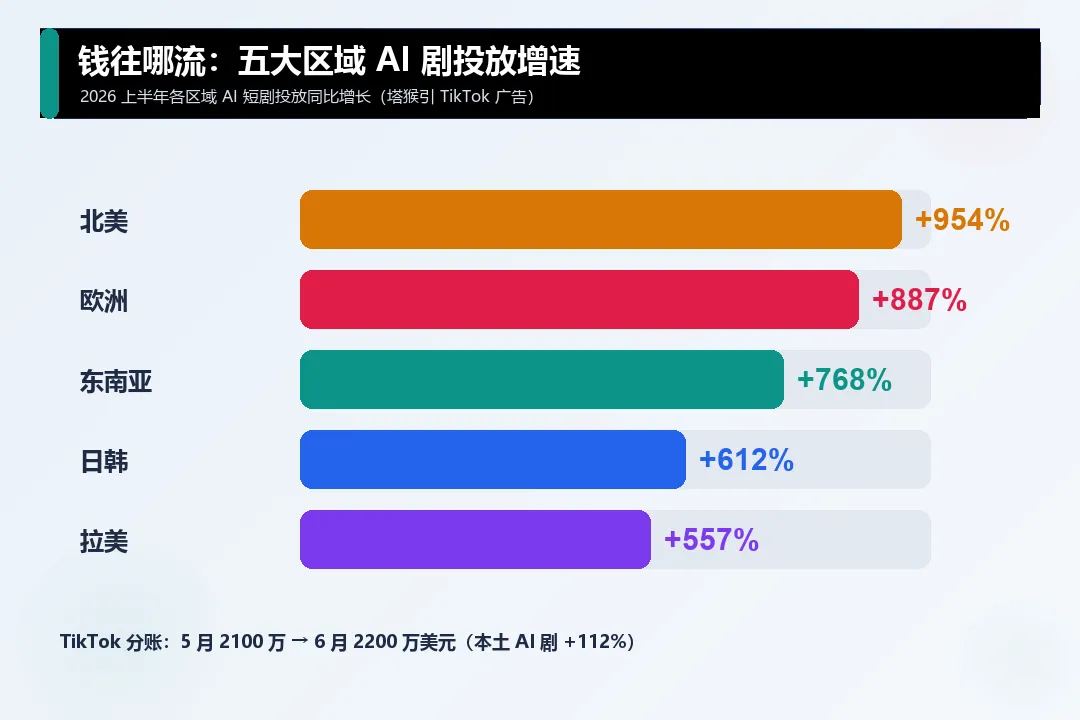
把预算摊开到区域,钱流的方向更清晰。塔猴引 TikTok 广告数据(2026 上半年)显示,各地 AI 短剧投放增速惊人:北美 +954%、欧洲 +887%、东南亚 +768%、日韩 +612%、拉美 +557%——五个区域全部翻倍以上,北美几乎是"翻倍再翻倍"。
平台分账也在印证这条曲线:TikTok 短剧分账 5 月突破 2100 万美元、6 月突破 2200 万美元,其中本土 AI 剧同比 +112%;YouTube 端 AI 短剧库存同比 +153.4%,未来电视旗下频道收益半年内增长 8 倍以上。百度百科汇总的 2026 上半年口径还指出,头部平台 FlareFlow、枫***动已实现扭亏为盈,但约 90% 的 AI 短剧公司仍处于亏损,AI 漫剧爆款率不足 0.1%——钱在涌进来,但赢家仍稀缺。
 |
给买量团队的三条作业:把"AI 剧预算"算平,别被产能冲昏头 |
1)把 AI 剧素材当成独立预算池来运营,而不是"便宜的真人素材替补"。 它占投放大盘 80%、日耗 1500 万–2500 万美元,已经是一条独立战场。单独建池、单独看 ROI,才能避免"真人与 AI 混在一起算不清"。
2)用"成本 × 产能"重算素材 ROI。 AI 剧用 1/30 成本换来数倍产量,单位获客成本天然更低;但别只盯产能——跟着"已被验证的爆款题材"走(情感、都市、逆袭、复仇是主流赛道),比赌随机产能更稳。
3)警惕"全员亏损"的结构性风险。 约 90% 的 AI 短剧公司亏损、爆款率不足 0.1%,说明赛道正在从"产能竞赛"卷向"爆款筛选"。买量要投给已有数据的爆款和强题材,而不是为海量的"可能爆"买单。
天征出海交流群  |

